



Альтернативы банковскому эквайрингу: как принимать платежи без лишних сложностей
Готовые решения, не требующие прямого подключения к банку, позволяют быстро запустить продажи, упростить оплату для покупателей и снизить барьер входа для малого бизнеса, фрилансеров и стартапов. В этом материале разберем, как работают такие инструменты, в чем их сильные стороны и как они могут помочь вашему проекту.
Что такое банковский эквайринг
Эквайринг — это технология, которая дает продавцу возможность принимать платежи банковскими картами.
Как это выглядит на практике:
- Покупатель прикладывает карту, вводит реквизиты на сайте или сканирует QR-код — и цепочка обработки запускается автоматически.
- Транзакция проходит через платежный процессор и банк-эквайер, который проверяет ее легитимность, авторизует и переводит деньги на счет продавца.
Весь процесс занимает от нескольких секунд до пары рабочих дней — в зависимости от типа эквайринга и условий конкретного банка.
Чтобы эквайринг заработал, необходимо выполнить несколько условий:
- заключить договор с банком, а часто и открыть отдельный расчетный счет;
- обеспечить безопасность данных: соответствие стандарту PCI DSS, шифрование, защиту от мошенничества;
- провести техническую интеграцию на сайте или через платежный шлюз.
Какие есть альтернативы
Платежные сервисы и агрегаторы предоставляют единую инфраструктуру для работы с разными способами оплаты — вам не нужно подключать каждый канал отдельно. Это упрощает запуск и снижает порог входа для бизнеса.
Платежные ссылки
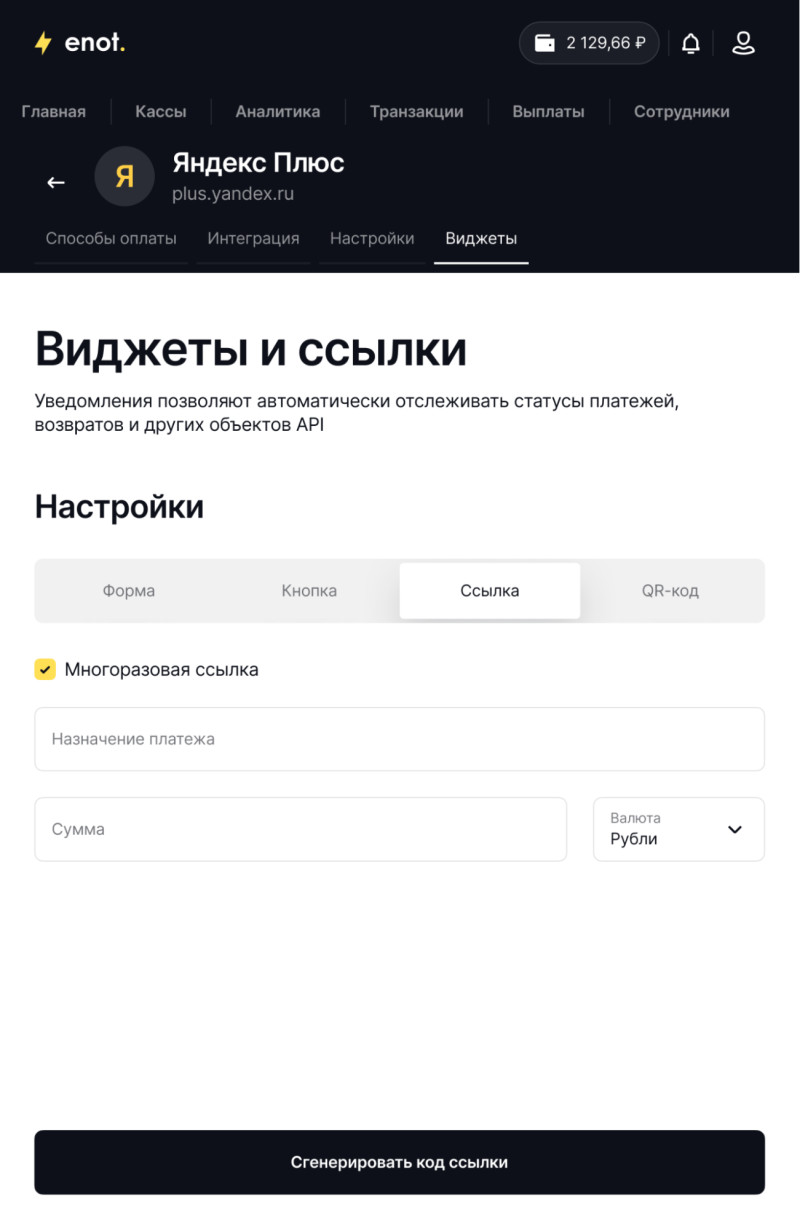
Это специальные URL-адреса, которые ведут на защищенную страницу оплаты. Вы можете отправить такую ссылку клиенту в мессенджер, соцсеть, по электронной почте или разместить в любом другом канале, где сложно встроить полноценную форму. Клиент переходит по ссылке, оплачивает заказ и возвращается обратно. Идеальный вариант для быстрых продаж, выставления счетов, работы с физлицами и самозанятыми.
Платежные формы
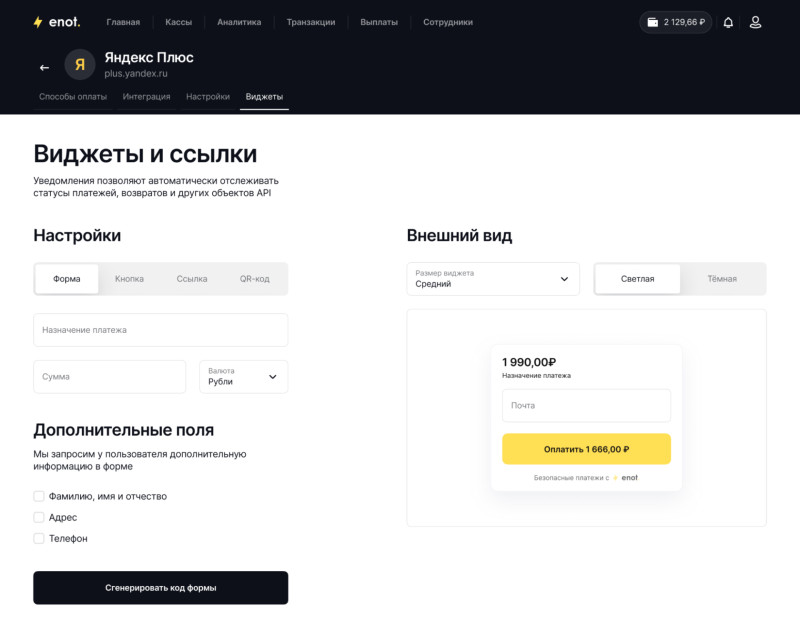
Если у вас есть сайт или лендинг, удобнее использовать готовые платежные виджеты. Они встраиваются на страницу и позволяют принимать оплату без создания собственной платежной инфраструктуры. Такие формы чаще всего управляются платежным сервисом, что снимает с бизнеса большую часть требований по безопасности (PCI DSS) и защите данных. Они адаптируются под мобильные устройства, поддерживают валидацию полей, защиту от мошенничества и выбор способов оплаты. Подключение занимает считанные минуты и идеально подходит для лендингов, интернет-магазинов и сервисов с подписками.
API для автоматизации
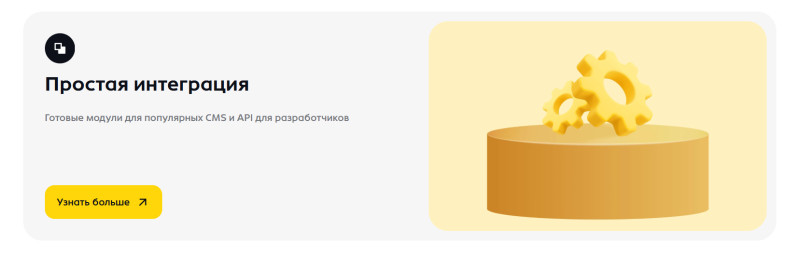
Для проектов, где нужна глубокая кастомизация и автоматизация, предусмотрен API. Программный интерфейс позволяет встроить прием платежей непосредственно в ваш сервис или приложение. Через API вы можете управлять созданием платежей, отслеживать их статусы, настраивать вебхуки для уведомлений о событиях, синхронизировать данные с внутренней учетной системой и реализовывать любую логику расчетов. Это дает полную свободу в разработке собственного пользовательского опыта, масштабировании и интеграции с CRM, ERP или другими бизнес-системами. API особенно востребован в SaaS-продуктах, платформах с подписками, сложных интернет-магазинах и проектах, где стандартные формы не покрывают всех потребностей.
Кому подходит такой подход
Альтернативы банковскому эквайрингу особенно актуальны для:
- Фрилансеров и частных специалистов — быстрый старт без сложных банковских проверок.
- Онлайн-школ и образовательных проектов — гибкая настройка оплаты за курсы, подписки и разовые платежи.
- Малого бизнеса и стартапов — быстрый выход на рынок, экономия на интеграциях, возможность тестировать разные модели монетизации без риска застрять в согласованиях.
- Проектов с динамичным ростом — легкая адаптация под новые рынки и платежные методы без перестройки банковской инфраструктуры.
Преимущества платежных сервисов
- Скорость запуска. Подключение занимает дни, а не недели, и не требует огромного пакета документов.
- Простая интеграция. Готовые компоненты можно внедрить без глубокой разработки — буквально за пару часов.
- Выбор способов оплаты. Клиенты могут платить картами, электронными кошельками, интернет-банкингом и локальными методами — это напрямую влияет на конверсию.
- Автоматизация. Создание заказов, выставление счетов, генерация ссылок и уведомления происходят без ручного вмешательства.
- Безопасность. Платежные сервисы берут на себя соответствие требованиям PCI-DSS и защиту данных, снимая с продавца значительную часть ответственности.
Как ENOT.io помогает принимать платежи
ENOT.io предлагает готовую платежную инфраструктуру, которая избавляет вас от необходимости напрямую взаимодействовать с банками. В арсенале сервиса — платежные формы для сайта, создание ссылок для мессенджеров и соцсетей, а также возможность подключения к CMS или по API для полной автоматизации процессов. 
Поддерживается множество способов оплаты — включая локальные и популярные у вашей аудитории, что повышает конверсию и удовлетворенность клиентов. 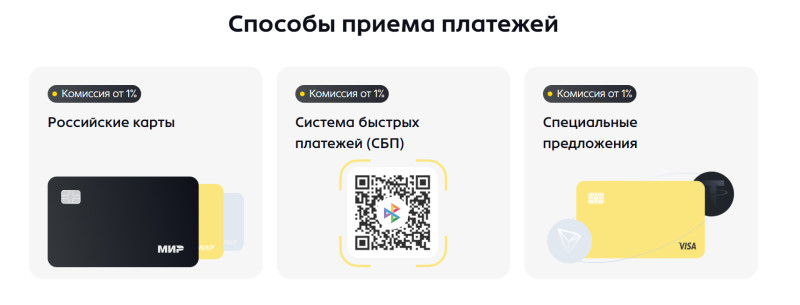
Безопасность и соответствие нормативным требованиям обеспечиваются на всех этапах обработки платежей. 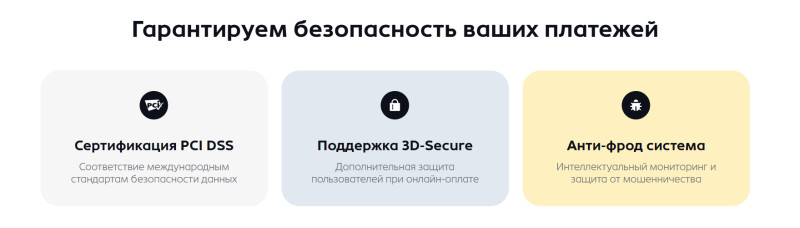
Встроенная аналитика и отчеты позволяют отслеживать оплаты, конверсии и поведение клиентов, давая возможность оперативно корректировать стратегию. 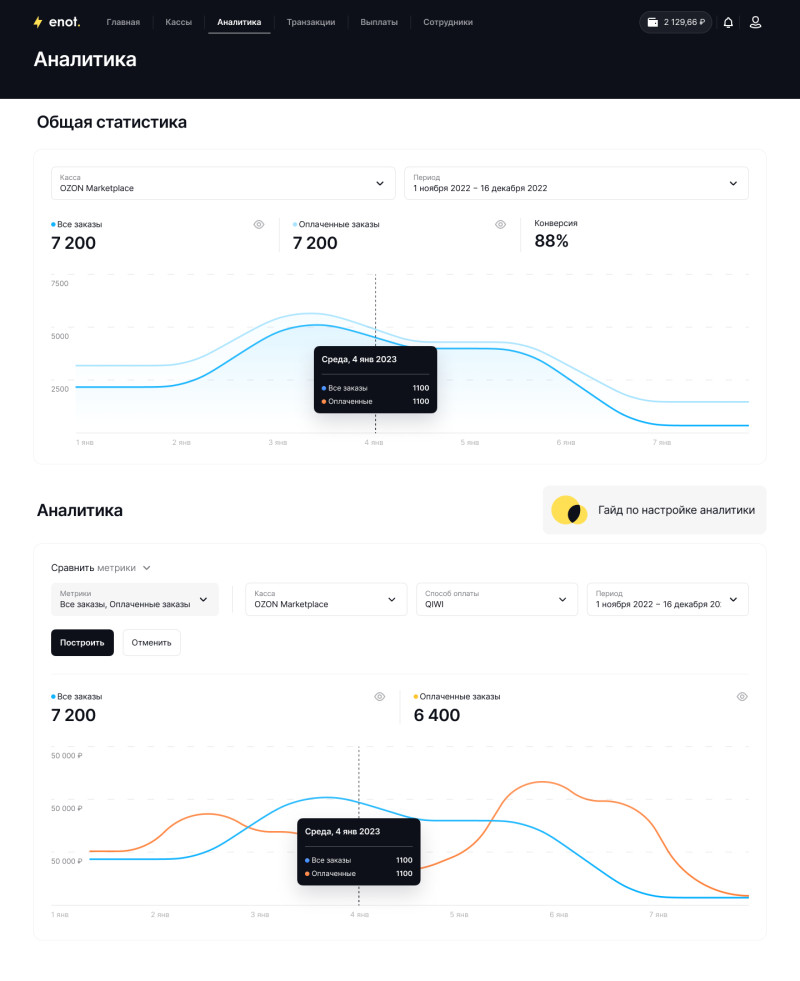
Заключение
Прием платежей без подключения банковского эквайринга — это быстро, безопасно и экономически выгодно для широкого круга бизнесов: от онлайн-школ до стартапов. Готовые платежные сервисы не только ускоряют внедрение, но и обеспечивают удобство оплаты для клиентов через различные каналы и устройства. ENOT.io становится надежной опорой в этом процессе, предоставляя готовую инфраструктуру для приема онлайн-платежей, гибкость и полноту инструментов под разные сценарии бизнеса. Узнать больше и начать работу можно на сайте ENOT.io.
