


 Франшиза Adonis
Заказ на 190 415 рублей, который я отдал другим: пять причин, почему самозанятый не тянет корпоративный тираж
Считать я всё же сел, и счёт вышел не в пользу сделки. Ниже шесть мест, в которые упирается производство мерча, пока им занимается один человек в статусе самозанятого. Про каждое я знал по отдельности и ни разу не складывал их вместе, пока не появился конкретный тираж с конкретной суммой. Начну с того, которое я тогда просто не учёл, хотя оно отменяет все остальные.
Нулевое: маркированный товар самозанятому продавать нельзя
Плательщик налога на профессиональный доход не вправе продавать товары, подлежащие обязательной маркировке, это прямой запрет статьи 4 закона № 422-ФЗ. Футболки, майки и фуфайки попали в перечень «Честного знака» с 1 марта 2025 года, следом подтянулась и остальная одежда.
То есть если в корпоративном тираже есть одежда, вопрос закрывается до всякой экономики: такую партию самозанятый не отгрузит легально, сколько бы у него ни было свободных станков и незанятых недель. Обходной путь, о котором обычно вспоминают, работает только в одну сторону: пошив по меркам конкретного человека это услуга, а не продажа товара, и маркировка там не нужна. Тираж на триста изделий под раздачу услугой не назовёшь.
Дальше идут пять причин, которые я считал главными, пока не разобрался с этой.
Первое: годовой лимит измеряется не годами, а заказами
Потолок дохода в этом режиме составляет 2,4 миллиона рублей за год. Пока сумма висит абстрактной строкой в законе, она кажется большой.
Тираж, о котором речь, стоил 190 415 рублей: 290 брендированных подарков школьникам под новогоднюю раздачу. Разделите годовой потолок на эту сумму, и получится двенадцать с половиной таких заказов. Весь легальный год умещается в дюжину корпоративных сделок, то есть примерно в одну в месяц, причём тринадцатая уже лишняя.
Тонкость в том, что режим слетает не первого января, а в том самом месяце, когда потолок пробит. Нет открытого ИП на эту дату, и всё, что пришло сверху, облагается как доход обычного физического лица.
Второе: считают с поступления, а не с заработанного
Ставка на профессиональный доход мягкая, 6 процентов по расчётам с компаниями. Вопрос не в проценте, а в том, к чему он применяется. 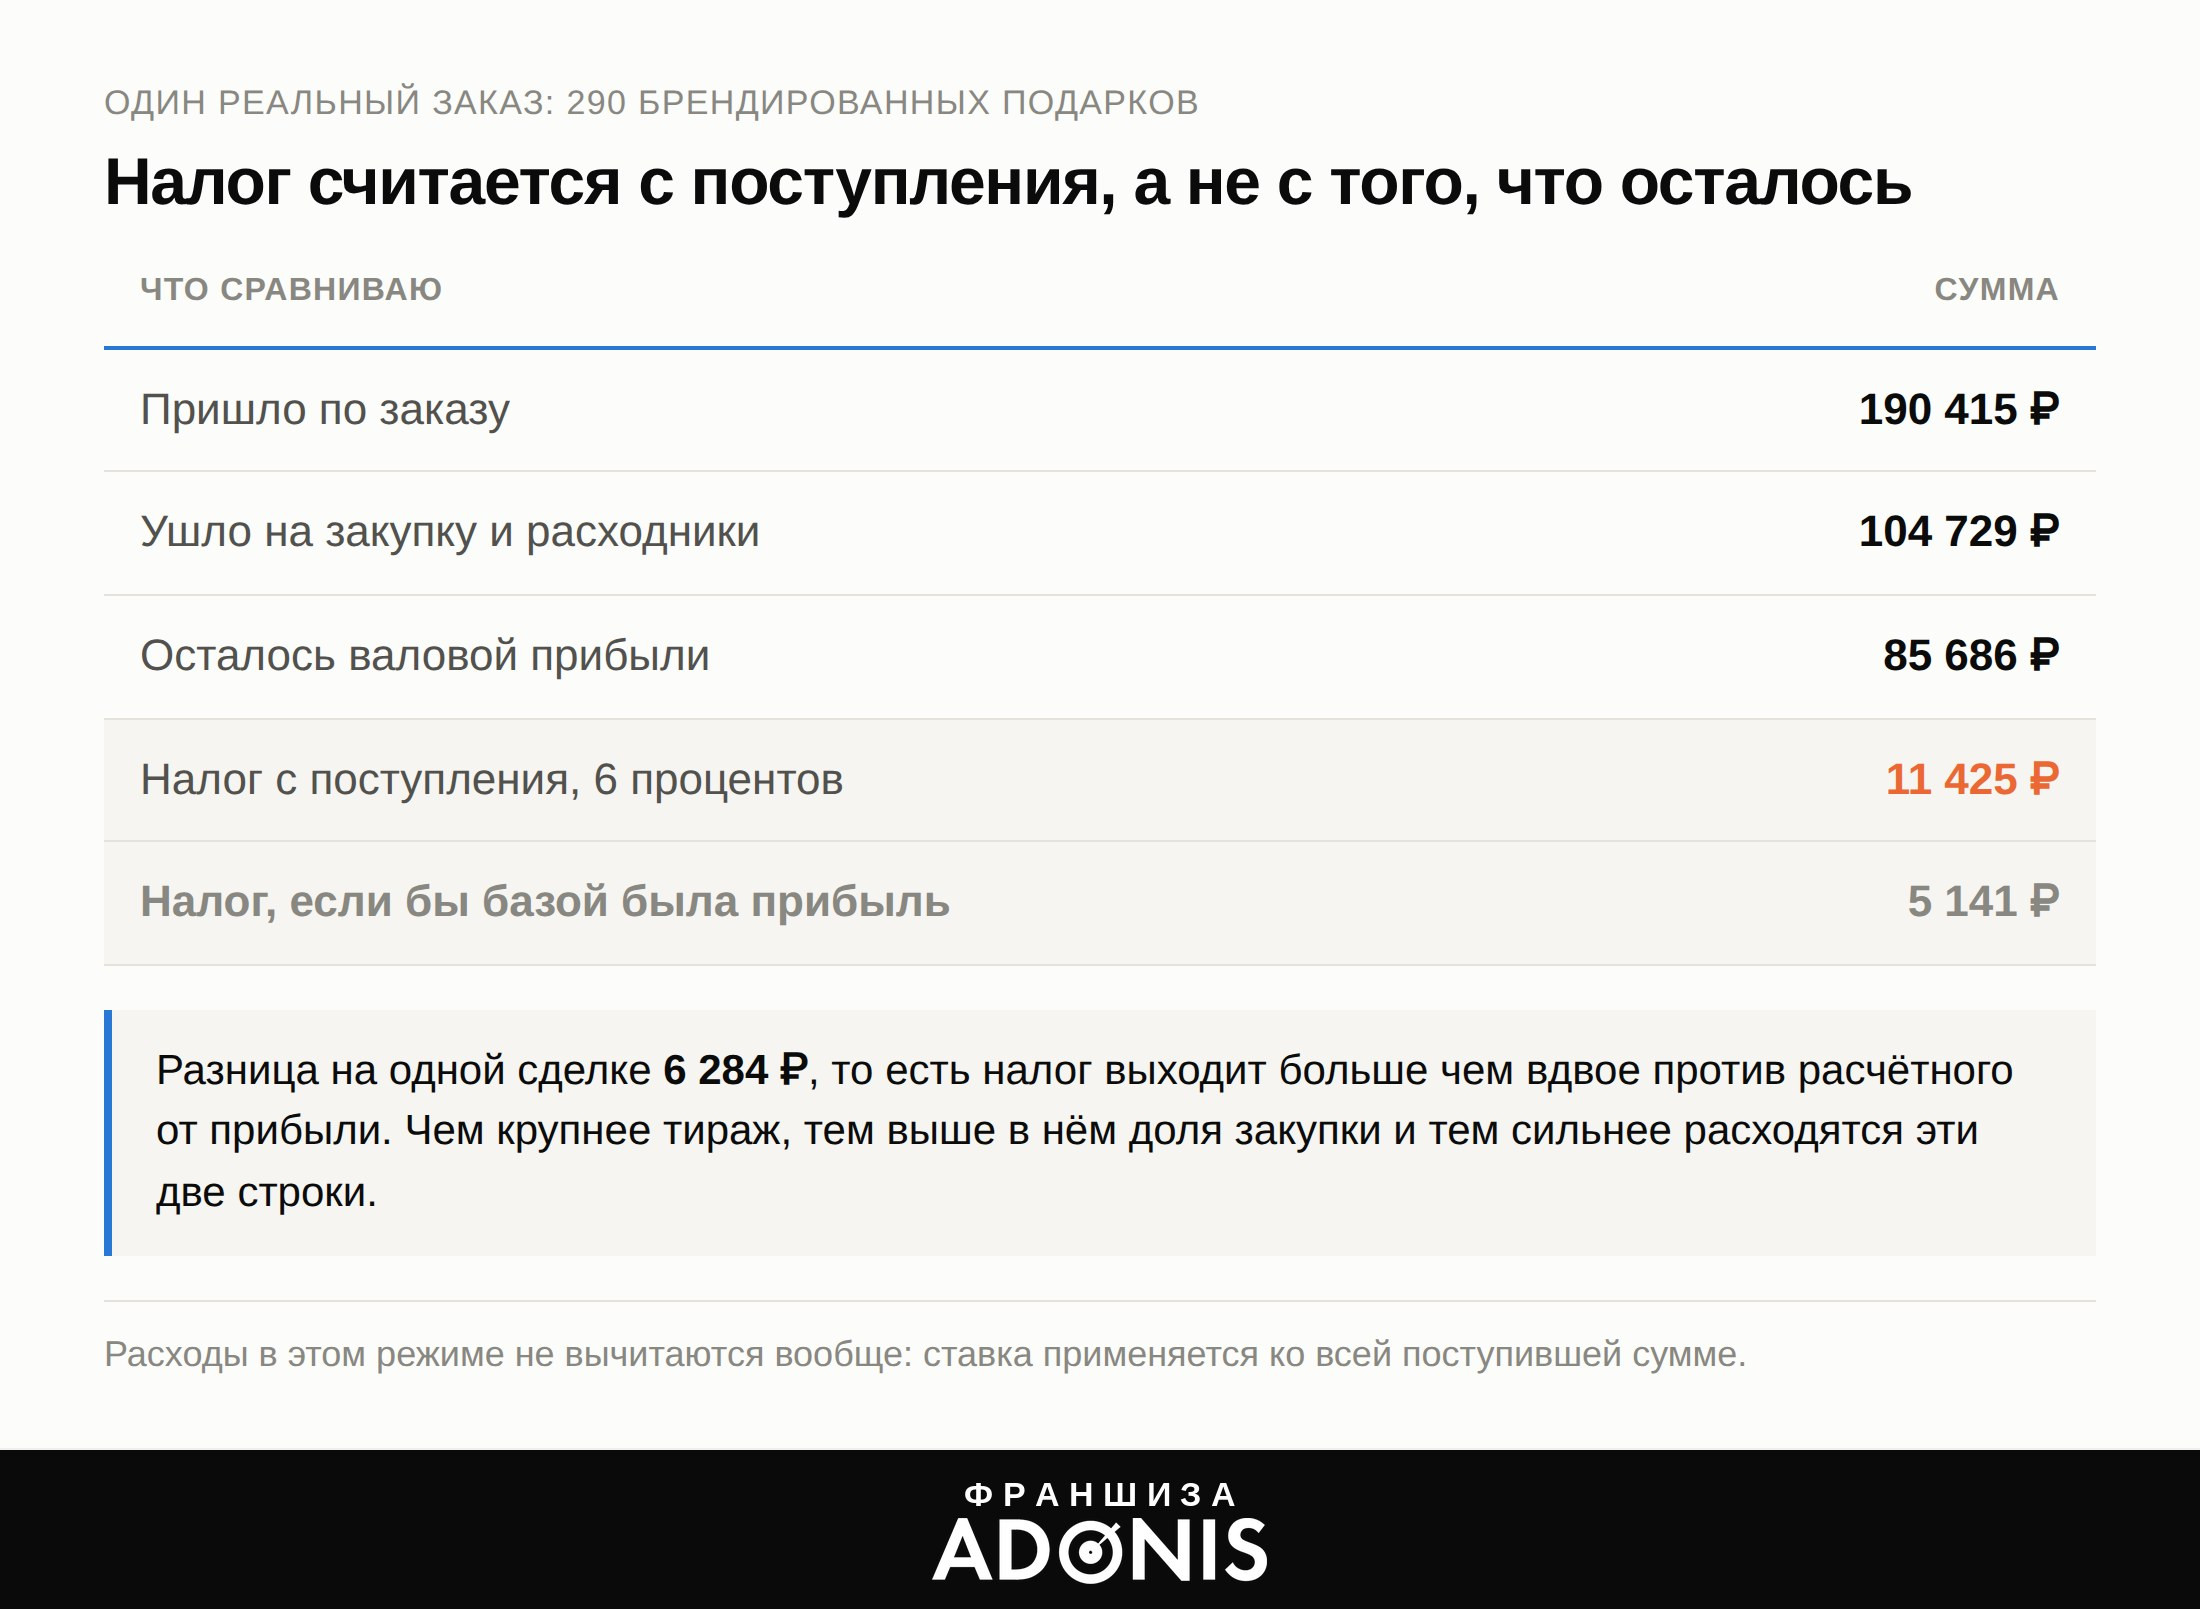
Шесть тысяч разницы на одной сделке ещё переживаемы. Дальше работает неприятная закономерность: доля закупки растёт вместе с объёмом тиража, и с каждым следующим заказом налог с оборота всё сильнее расходится с тем, что было бы посчитано от прибыли. Вычесть закупку нельзя, такой возможности в режиме нет по конструкции.
Третье: тираж физически не проходит через одну пару рук
Три сотни изделий с нанесением за три недели одному человеку не поднять, сколько бы он ни ночевал на работе.
Нанять сотрудника по трудовому договору самозанятый не может. Работает обходной путь через подряд с такими же самозанятыми, и работает он ровно до первой проверки качества: у каждого подрядчика свой график, свой годовой потолок и своё понимание того, какой шов считать аккуратным. Перед заказчиком за весь тираж отвечает один человек, и это я.
Четвёртое: закупка сегодня, деньги через полтора месяца
Из общей суммы больше половины, 104 729 рублей, нужно потратить до старта работы. Плёнка, нитки, фурнитура и сами изделия покупаются заранее и оптом.
Корпоративный клиент платит по акту, стандартная отсрочка в этой цепочке тридцать дней с отгрузки. Пока тираж шьётся, пока он принимается, пока идёт отсрочка, набегает полтора месяца замороженных денег. Всё это время производство обязано работать, а взять параллельный заказ не на что, потому что оборотные средства лежат в чужом складе готовой продукции.
Пятое: бухгалтерии заказчика нужны бумаги, которых нет
Чек из приложения формально закрывает расчёт, и многие бухгалтерии этим удовлетворяются. Проблемы начинаются в деталях: одному нужен договор с актом, другому счёт с построчной расшифровкой, третий вообще берёт только поставщиков с НДС к вычету. В этом режиме НДС не выставляется никогда, поэтому для клиента на общей системе мой счёт выходит дороже равного по цифре счёта от компании.
Совет «просто открой ИП» тоже стоит денег
Открывать рано или поздно придётся, спорить не с чем. Но развилка подорожала: базовая ставка НДС с 1 января 2026 года равна 22 процентам, а на упрощёнке освобождение действует, пока годовой доход не превысил 20 миллионов рублей. Порог установлен федеральным законом от 28 ноября 2025 года № 425-ФЗ. Выше порога начинается выбор ставки: 5 процентов на доходах до 272,5 миллиона, 7 процентов дальше, и оба варианта без права на вычеты, либо общие 22 процента с вычетами. Добавьте фиксированные страховые взносы, которые не зависят от наличия заказов, расчётный счёт, кассу и отчётность. Как выбирать между двумя статусами на старте студии, я разбирал по шагам: самозанятый или ИП для студии печати.
Граница проходит по типу клиента, а не по обороту
Для розницы и мелких партий режим отличный: отчётности почти нет, ставка низкая, станок окупается на заказах по десять изделий.
Слом происходит мгновенно и всегда в одной точке. Появляется корпоративный клиент с тиражом, и в этот момент разом не сходятся потолок дохода, база налога, запрет на наём и отсутствие оборотных денег, а если в тираже одежда, то и продавать его в этом статусе нельзя. Любой из пунктов лечится по отдельности. Все вместе они означают, что сделку надо вести из другого статуса, с другой бухгалтерией и с деньгами на счету, а не героически.
Тот тираж забрала мастерская, у которой всё перечисленное уже было. Расстраивался я до тех пор, пока не довёл расчёт до конца и не увидел, каким получился бы мой декабрь. Про маркировку, к слову, я тогда и не подумал, а она одна закрыла бы разговор быстрее любой арифметики. ИП я открыл через год, позже собрал из своей студии франшизу Adonis, и теперь этот же разговор веду с партнёрами с другой стороны стола: у них корпоративный мерч идёт с первых месяцев, поэтому статус выбирается до подписания договора, а не после.
