
Какие изменения в законах затронут бизнес с 1 октября 2022 года
Что меняется в НДС для налогового агента с 1 октября 2022 года.
Данные изменения актуальны для тех, кто покупает электронные услуги у зарубежных партнеров. С 1 октября 2022 вновь меняется порядок исчисления, уплаты НДС в ситуациях, когда зарубежные компании (их посредники) предоставляют электронные услуги на территории России местным организациям и ИП. Новые нормы разъяснены ФНС (письмо № СД-4-3/10308@ от 08.08.2022).
Напомним: с 2018 г. российская организация при приобретении ПО у зарубежной компании должна была платить НДС из своих средств. Ситуация поменялась к 2019-му, когда зарубежные компании, оказывающие в России электронные услуги, должны были сами платить НДС. Тогда российские организации, соответственно, не являлись налоговыми агентами.
Теперь же вновь, Российские организации и ИП обязаны выполнять функции налоговых агентов по НДС, если покупают у иностранной компании электронных услуг, местом реализации которых признается Россия. Такой порядок действует с 1 октября 2022 года. Но остались случаи, когда НДС обязана исчислять иностранная компания (Закон от 14.07.2022 № 323-ФЗ).
Обязанность налогового агента по НДС возникает у российского заказчика электронных услуг, если иностранная компания:
- не состоит на учете в российской ИФНС;
- состоит на учете в российской ИФНС только в связи с нахождением на территории РФ недвижимого имущества, транспортных средств либо в связи с открытием счета в банке;
- состоит на учете в российской ИФНС по месту нахождения обособленных подразделений на территории России, но реализует товары, работы, услуги не через них, а самостоятельно.
С 1 октября иностранная компания — продавец либо ее иностранный посредник — обязана самостоятельно рассчитывать НДС, если реализует электронные услуги на территории России физлицам без статуса ИП или российским организациям или ИП через свои обособленные подразделения в России.
Когда российский заказчик приобретает электронные услуги у иностранной компании через российского посредника, который ведет расчеты непосредственно с ним, то обязанности налогового агента по НДС исполняет посредник (п. 10 ст. 174.2 НК). Такой посредник должен выставить счет-фактуру не позднее пяти календарных дней месяца, следующего за истекшим кварталом, в котором получена оплата (частичная оплата) в счет электронных услуг (дополненный п. 3 ст. 168 НК). Отметим, что такой же порядок действовал до 1 октября 2022.
Электронный формат для акта выполненных работ.
Минюст зарегистрировал приказ ФНС от 28.07.22 № ЕД-7-26/691@, которым утвержден электронный формат акта выполненных работ. Он предназначен для оформления сдачи-приемки результатов строительных работ.
Утвержденный формат акта можно применять в следующих случаях:
- при сдаче работ по строительству и реконструкции здания, предприятия, жилого дома;
- при выполнении монтажных, пусконаладочных работ;
- при сдаче работ по капремонту зданий и сооружений;
- для оформления результатов работ по текущему ремонту здания, сооружения, жилого дома.
Комментируемый приказ вступит в силу 17 октября 2022 года. После этого контрагенты смогут использовать акт, составленный по установленному формату, при общении друг с другом и для передачи в налоговые органы в ходе проверок.
Узнайте о налогах, уплаченных контрагентом, и допущенных им нарушениях.
Какие правила обеспечения договоров по 223-ФЗ установили с 1 октября 2022 года.
С 1 октября 2022 года будут унифицированы требования и типовые формы независимых гарантий для закупок у МСП по Закону № 223-ФЗ.
Правительство РФ утвердило соответствующее постановление от 9 августа 2022 г. № 1397.
Так, для осуществления закупок по Федеральному закону от 18 июля 2011 г. № 223-ФЗ «О закупках товаров, работ, услуг отдельными видами юридических лиц» постановлением предусмотрены:
- дополнительные требования к независимым гарантиям, предоставляемым в качестве обеспечения заявки и обеспечения исполнения договора;
- перечень документов, представляемых заказчиком гаранту одновременно с требованием об уплате денежной суммы по независимой гарантии;
- типовые формы независимых гарантий, предоставляемых в качестве обеспечения заявки и исполнения договора;
- типовые формы требований об уплате денежной суммы по независимой гарантии.
На официальном сайте Минфина России сообщается, что унификация указанных требований и форм расширит доступ к участию в закупках МСП за счет снижения рисков отклонения заказчиками независимых гарантий. Отметим, до вступления в силу указанных новаций соответствующие требования и формы будут по-прежнему определяться участниками правоотношений самостоятельно.
Напомним, ранее ст. 3.4 Закона № 223-ФЗ была дополнена новой ч. 14.1, включающей обязательные требования к независимой гарантии, предоставляемой в качестве обеспечения заявки на участие в конкурентной закупке с участием субъектов МСП (Федеральный закон от 16 апреля 2022 г. № 109-ФЗ). Изменения вступили в силу 1 июля 2022 года, а необходимые правки в положения о закупках необходимо внести до 1 октября 2022 года. Более подробно ознакомиться с нововведениями можно по ссылке.
С 1 октября 2022 года риски по банковскому светофору повысятся.
С 1 июля 2022 года заработала система «Знай своего клиента». Центробанк оценивает степени риска совершения подозрительных операций по каждой кампании и каждому гражданину, у которых есть счета в банках. Каждому клиенту банка присваивается один из уровней риска: низкий (зеленый), средний (желтый), высокий (красный).
Для оценки риска Центробанк анализирует реальность проводимых сделок, налоговую нагрузку, историю клиента на основании данных, которые предоставят: банк, в котором открыт счет, ФНС и Росфинмониторинг.
О присвоенной отметке Центробанк уведомляет обслуживающий клиента банк, который в свою очередь, вправе самостоятельно принимать решения о том, какие операции разрешить клиенту, а какие — нет.
Так, с 1 октября 2022 года у компании с высоким уровнем риска (красной меткой) деньги будут находиться на счете до тех пор, пока он не оспорит свой статус. Если оспорить высокий риск не получится, банк расторгнет договор банковского счета. Так же таких клиентов будут принудительно исключать из ЕГРЮЛ (ЕГРИП). Остатки на счетах уйдут на погашение долгов перед кредиторами, после чего будут возвращены в порядке, предусмотренном Законом № 115-ФЗ.
В Призме можно проверить, действителен ли паспорт клиента.
Что изменится в правилах выставления электронных счетов-фактур с 1 октября 2022 года.
Минфин России приказом от 28 апреля 2022 года № 64н дополнил порядок новыми правилами в отношении счетов-фактур, которые выставляют поставщики по госзакупкам. С 1 октября 2022 года электронные счета-фактуры по госзакупкам будут выставлять и принимать только через ЕИС. Кроме того, такие счета-фактуры нельзя будет шифровать.
По новым правилам датой выставления электронного счёта-фактуры в ЕИС будет считаться дата направления его заказчику. А датой получения — фактический день получения документа в ЕИС.
Кроме того, до 1 января 2023 года операторы ЭДО могут не сообщать в ФНС сведения о подключившихся к системе документооборота поставщиках и заказчиках, если они обмениваются электронными счетами-фактурами по 44-ФЗ.
Выполнить все актуальные требования к электронным счетам-фактурам позволяет система «Диадок».
Справку о состоянии расчетов с бюджетом будут выдавать по новой форме.
С 1 октября 2022 года начнет действовать новая форма справки о состоянии расчетов по налогам, сборам, страховым взносам, пеням, штрафам, процентам. Бланк справки, порядок ее заполнения, а также электронный форма утверждены приказом ФНС от 06.08.21 № ЕД-7-19/728@.
Напомним, что инспекторы обязаны предоставить по запросу налогоплательщика, плательщика сбора или налогового агента справку о состоянии его расчетов по налогам, сборам, пеням, штрафам, процентам (п. 1 ст. 32 НК РФ).
В настоящее время существует два вида таких справок:
- для организаций и индивидуальных предпринимателей,
- для «обычных» физлиц, не являющихся ИП (бланки приведены в приложениях № 1 и № 2 к приказу ФНС от 28.12.16 № ММВ-7-17/722@).
С 1 октября 2022 года вместо будет применяться единая форма справки для всех налогоплательщиков (организаций, ИП и «обычных» физлиц). При этом состав справки изменится незначительно.
Правительство не будет продлевать мораторий на банкротства.
В налоговой службе напоминают, что постановление № 497 будет действовать в течение 6 месяцев со дня его официального опубликования, которое состоялось 1 апреля 2022 года. Соответственно, мораторий на банкротство продлится с 1 апреля по 1 октября 2022 года включительно. Ограничения, введенные постановлением № 497, не будут применяться со 2 октября 2022 года.
Глава Минэкономики Максим Решетников заявил, что правительство России не собирается продлевать мораторий на возбуждение дел о банкротстве. Он добавил, что при этом правительство готово обсуждать с профильными ведомствами исключения в случае необходимости.
"Позиция, которую мы обсуждали в правительстве,— не продлевать мораторий на банкротство, потому что в настоящий момент это создает гораздо больше вопросов. Это в том числе и запрос самого предпринимательского сообщества. В то же время мы готовы с рядом отраслевых ведомств какие-то исключения, нюансы обсуждать, но это должны быть какие-то исключительные случаи и обоснованные",— сказал Максим Решетников на Восточном экономическом форуме (цитата по ТАСС).
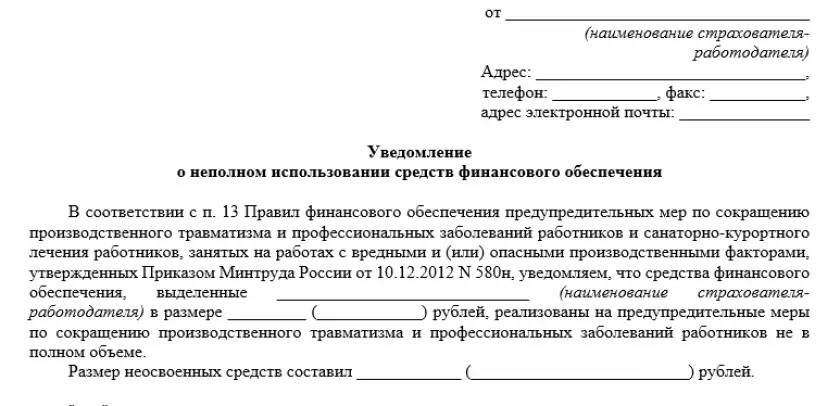
Уведомление в ФСС о неполном использовании средств финансового обеспечения.
Если соцстрах выделял вам деньги на финансирование предупредительных мер по профтравматизму и санкурлечению, но вы израсходовали их не полностью, об этом следует сообщить в ФСС.
Срок подачи сообщения установлен до 10 октября (п. 18 Правил финансового обеспечения, утв. приказом Минтруда от 14.07.2021 № 467н). Перенос срока при выпадении его на выходной не предусмотрен. Поэтому в 2022 году сообщение следует подать до 7 октября включительно.
Подается оно в свободной форме. Кто должен отчитываться в ФСС? Узнать больше.