


Скидка 10% может потребовать на 64% больше продаж: расчёт до участия в акции
«Снизим цену немного, зато продадим больше» — хорошая гипотеза для проверки, но слабое основание для запуска акции. Владелец бизнеса должен понимать, какой дополнительный объём компенсирует уступку в цене и что будет, если реклама станет дороже. Разберём это на прозрачном учебном примере.
Сначала выберите, что должна сделать акция
У распродажи могут быть разные задачи: увеличить вклад в покрытие расходов, освободить склад от старого остатка или проверить спрос. Их нельзя оценивать одной цифрой выручки. Для обычного товара заранее запишите минимальный вклад с единицы и допустимый рекламный бюджет. Для распродажи остатка отдельно укажите, какую потерю готовы принять ради освобождения денег и места. Убыточная продажа может быть осознанным решением, но её не стоит называть ростом прибыльности.
Считайте от цены продавца, а не от зачёркнутой цифры
Для каждого артикула соберите цену, которая относится к расчётам с продавцом, закупочную себестоимость, упаковку, доставку до площадки, комиссию, логистику, хранение, приёмку, рекламу, ожидаемые расходы на отмены и возвраты. Налоги добавляйте по вашей системе и соответствующей базе. Скидки, компенсации и удержания сверяйте с условиями площадки и отчётом: цена, которую видит покупатель, не всегда совпадает с базой всех расчётов продавца.
Не вычитайте комиссию повторно, если взяли уже очищенную от неё сумму. Не записывайте всю стоимость партии в расходы одной проданной единицы. И не делите рекламу только на оформленные заказы, если часть из них отменится. Для оценки завершённых продаж нужен согласованный знаменатель и учёт задержки возвратов.
Условный пример: скидка небольшая, разница заметная
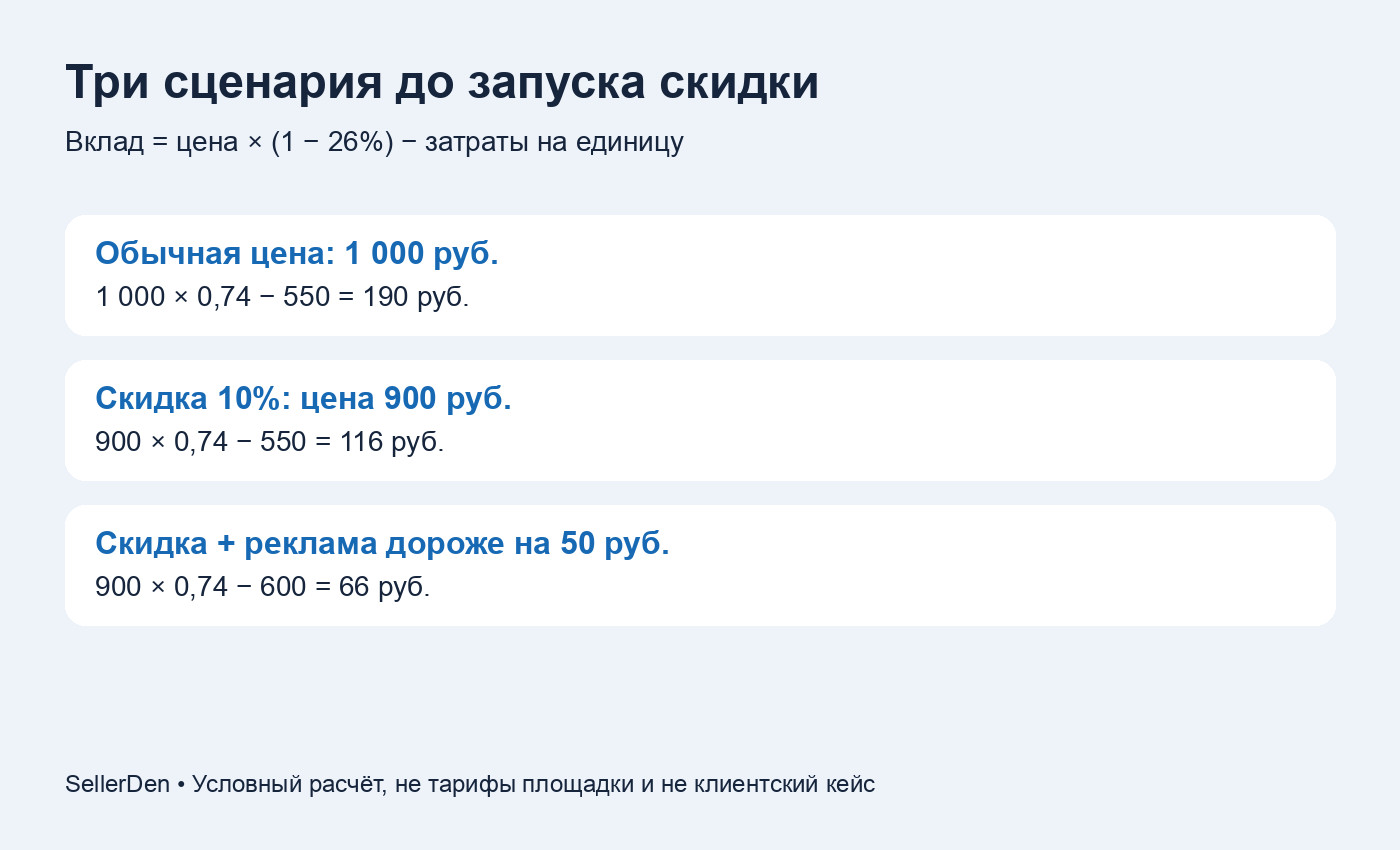
Предположим, цена для расчёта составляет 1 000 руб.. В учебной модели все расходы, пропорциональные этой цене, вместе равны 26%. Остальные затраты на проданную единицу составляют 550 руб., включая закупку, логистику и рекламу. Это вымышленные значения, не действующие тарифы Wildberries или Ozon. В реальном расчёте каждую статью и её базу нужно задавать отдельно.
Вклад с единицы до постоянных расходов бизнеса: 1 000 × (1 − 0,26) − 550 = 190 руб.. При цене 900 руб. он составит 900 × 0,74 − 550 = 116 руб.. Цена снизилась на 10%, а вклад с единицы — примерно на 39%. Эти 116 руб. ещё не чистая прибыль: из общего вклада предстоит покрыть постоянные расходы и статьи, которые не включены в модель.
Сто продаж по исходной цене дают 19 000 руб. вклада. Чтобы получить не меньше этой суммы при цене 900 руб., потребуется округлить 19 000 / 116 вверх: 164 продажи. Значит, при неизменных затратах на единицу нужен рост объёма на 64%. Это требование модели, а не прогноз того, что скидка даст такой спрос.
Добавим третий сценарий: реклама на проданную единицу подорожала на 50 руб.. Теперь вклад равен 900 × 0,74 − 600 = 66 руб.. Для прежних 19 000 руб. потребуется уже 288 продаж. Поэтому обещание «компенсируем скидку объёмом» нужно проверять вместе с ценой привлечения, наличием товара и возможностью исполнить заказы.
Как получить нижнюю границу цены
В этой упрощённой модели, если нужен вклад не меньше 100 руб. с единицы, граница равна (550 + 100) / 0,74 = 878,38 руб.. При расчёте в целых рублях выбираем не менее 879 руб.. Если прочие затраты выросли до 600 руб., граница меняется: (600 + 100) / 0,74 = 945,95 руб., то есть не менее 946 руб.. Цена 900 руб. уже не обеспечивает выбранные 100 руб..
Формула подходит только к указанным предположениям. Минимальные сборы, разные базы комиссий и налогов, НДС, ступенчатые тарифы и изменения логистики требуют более подробного расчёта. Не переносите процент 26% на свой товар. Полезно держать три сценария: обычную цену, акционную цену и акционную цену с ухудшением расходов.
Пять полей в задании менеджеру
Артикул и вариант. Укажите конкретный SKU, чтобы скидка не распространилась на вариант с другой себестоимостью. Граница цены. Запишите расчётную базу, допустимую цену и дату использованных тарифов. Объём. Сопоставьте требуемые продажи с доступным остатком и сроками пополнения. Бюджет. Установите лимит рекламных расходов и контрольную дату. Условие остановки. Определите, при каком вкладе или расходе на продажу потребуется пересмотр.
Расчётная граница и настройка в кабинете — разные вещи. Перед запуском проверьте правила конкретной акции, действующие скидки и доступные ограничения цены. Например, в справочном центре Wildberries есть отдельные инструкции по календарю, автоакциям и минимальной цене: «Акции и скидки». Названия и область действия настройки нужно сверять с текущим кабинетом, а не переносить из чужого скриншота.
После акции сравните результат на той же основе
Сохраните исходный расчёт и фактическую цену. Дождитесь достаточного числа завершённых продаж, учтите отмены и возвраты, затем сравните общий вклад, вклад с единицы, рекламный расход и остаток. Одновременно отметьте изменение тарифов, состава трафика и ассортимента. Сравнение «эта неделя против прошлой» само по себе не доказывает, что весь прирост дала скидка.
Для работы с такими сценариями можно начать с расчёта юнит-экономики SellerDen.
Важно проверить исходные данные и полноту расходов, а не просто получить итоговую цифру. Практический итог подготовки к акции — понятная граница цены, требуемый объём и заранее выбранный момент пересмотра решения.