



Одна ячейка CAPEX меняет весь год: проверка бюджета компании
Финансовая команда получает стоимость оборудования и вносит сумму в бюджет. Но в выбранном шаблоне поле CAPEX означает вложения каждого месяца. Поэтому до обсуждения прибыли нужно установить, совпадает ли смысл введённого значения с условиями договора. Годовая стоимость, месячный лимит и разовый платёж задают разные обязательства.
Это методологический тест на демонстрационном примере из шаблона Finspect. Здесь нет кейса компании и подтверждённого экономического результата. Задача — воспроизводимо проверить месячный остаток, который ограничивает решение о будущих вложениях, и назвать данные, которых в модели для этого решения не хватает.
Состав исходных предпосылок
В «Параметры» вводятся переменные затраты долей выручки, фонд оплаты труда, коммерческие, административные и прочие постоянные расходы. Там же находятся ставка налога, CAPEX, начальные деньги и резерв. Выручка поступает из отдельного месячного ряда на листе «Бюджет».
Общая ячейка постоянной суммы действует на все месяцы. Это подходит для предварительного сравнения равномерной программы. Если инвестиционный договор содержит аванс и окончательный расчёт, его нельзя описать простым повторением одной суммы. Финансовый директор составляет отдельный график; запись поверх формул в произвольном месяце меняет логику таблицы.
Демонстрационные параметры: переменные затраты 42%, постоянные расходы 3 100 000 ₽, начальный остаток 5 000 000 ₽, резерв 2 000 000 ₽. Резерв — внутреннее условие примера, не обязательный норматив. Документы конкретной компании должны подтвердить основания и доступность начальных денег.
Последовательность расчёта января
Исходный процент налога в книге равен 20%. Дополнительно показана действующая основная ставка 25%, подтверждённая ФНС. Реальный режим и налоговую базу устанавливает бухгалтер. Таблица при 25% показывает чувствительность модели, а не готовый налоговый расчёт. 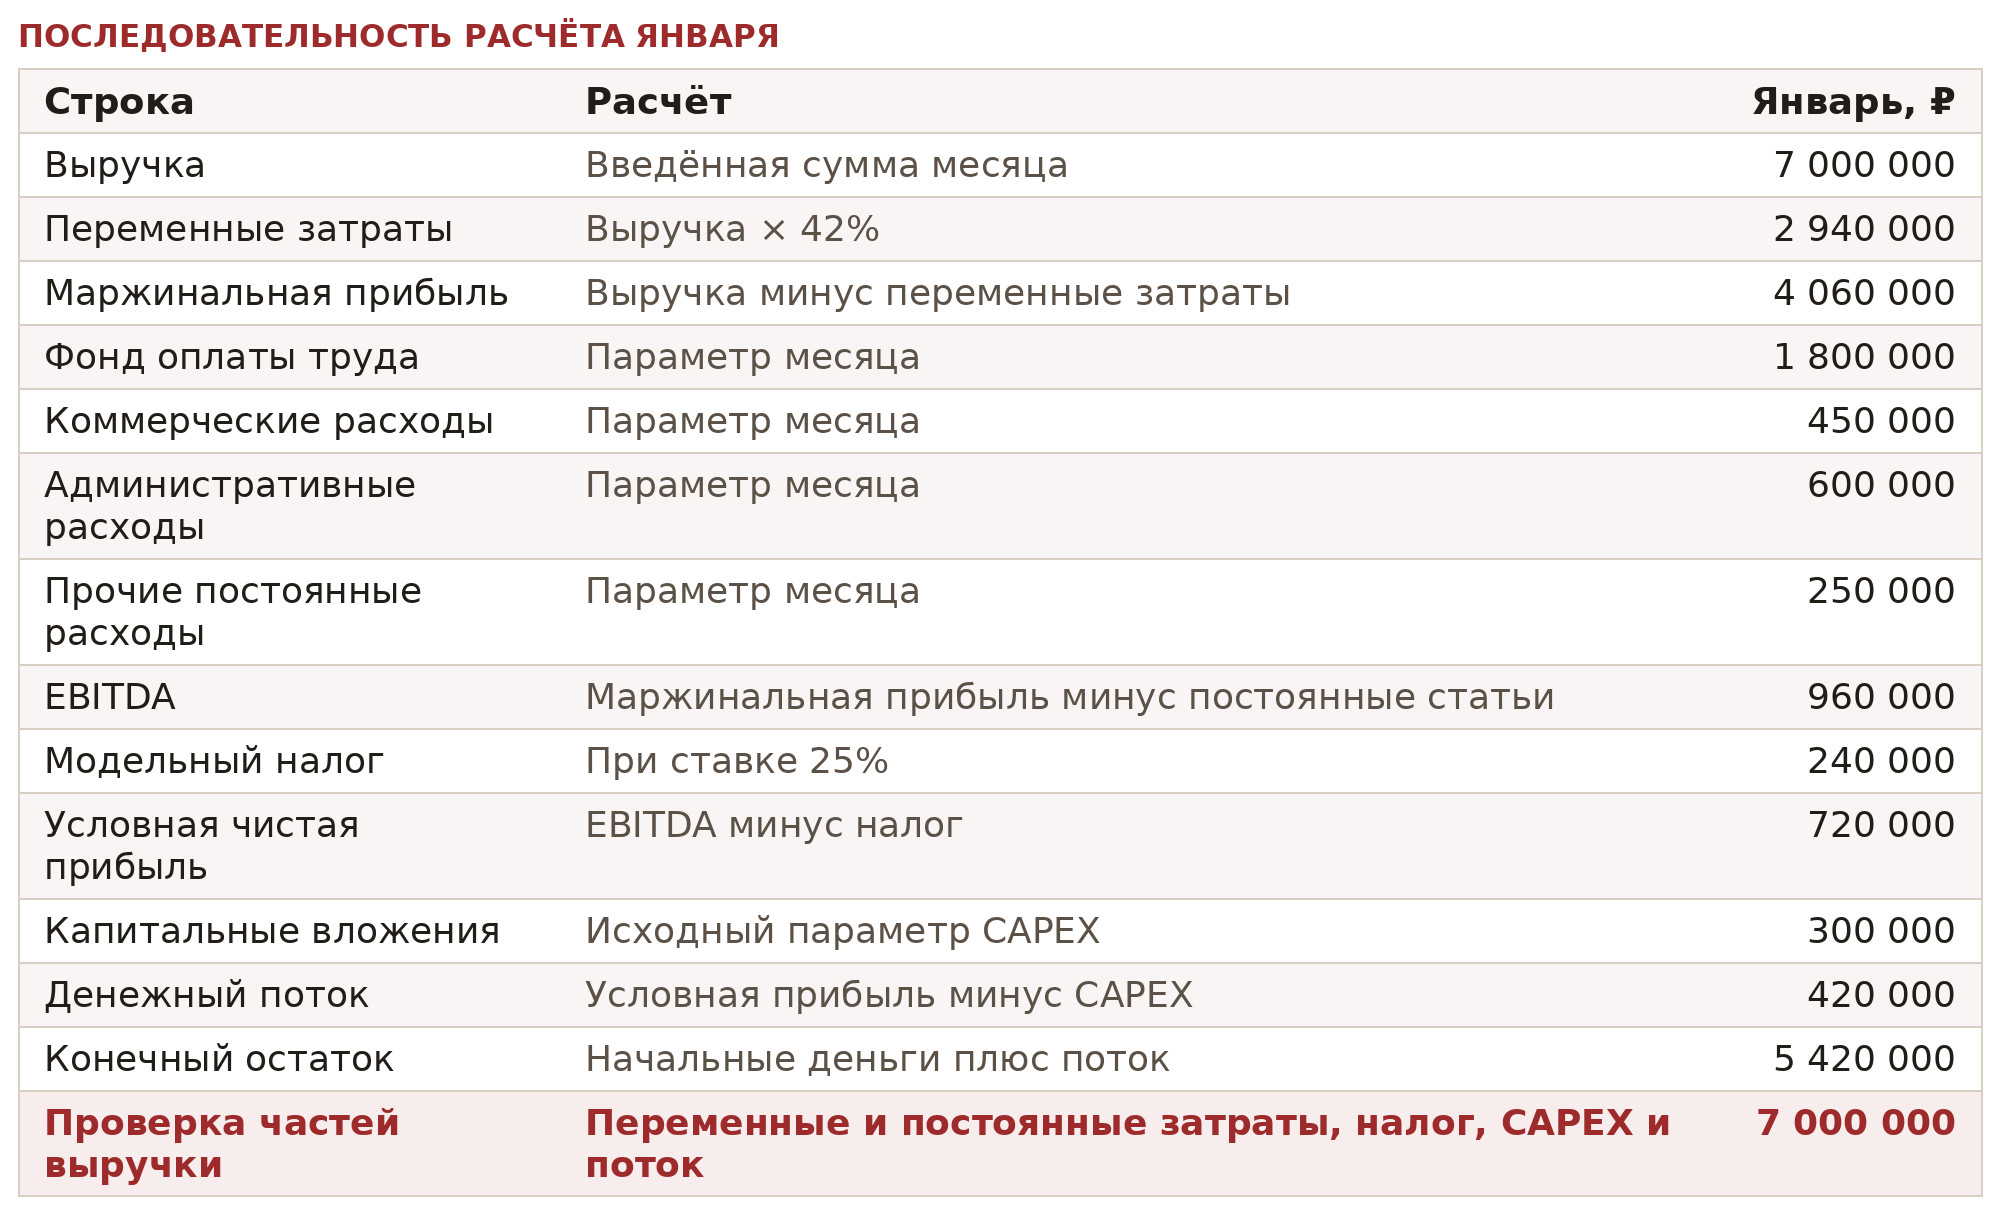
Проверка постоянных статей: 1 800 000 + 450 000 + 600 000 + 250 000 = 3 100 000 ₽. Проверка выручки по частям: 2 940 000 + 3 100 000 + 240 000 + 300 000 + 420 000 = 7 000 000 ₽. Проверка остатка: 5 000 000 + 420 000 = 5 420 000 ₽.
EBITDA означает результат до процентов, налогов и амортизации. В книге амортизация и проценты отдельно не вычитаются, поэтому строка с названием «Чистая прибыль» остаётся условной. Налоговая база тоже не равна EBITDA автоматически. Такие ограничения нужно учитывать до переноса результата в денежный график.
При модельных 20% январский налог составляет 192 000 ₽, результат после него 768 000 ₽, поток 468 000 ₽. Остаток декабря при этой ставке равен 20 592 000 ₽, при 25% — 19 392 500 ₽. Сходимость разницы: 20 592 000 − 19 392 500 = 1 199 500 ₽. Подмена ставки в параметрах не исправляет метод определения базы.
Проверка равномерной программы
В условном варианте CAPEX увеличивается до 1 600 000 ₽ ежемесячно при 25%. За год вложения составляют 19 200 000 ₽. Учебная годовая EBITDA остаётся 23 990 000 ₽, потому что инвестиционная строка влияет на деньги после этого показателя.
В мае деньги впервые опускаются ниже резерва — до 1 992 000 ₽. Июльский минимум равен 1 798 000 ₽. При этом конечный декабрьский остаток положителен: 3 792 500 ₽. Проверка последнего: 5 000 000 + 17 992 500 − 19 200 000 = 3 792 500 ₽.
Для июльского минимума нужны промежуточные величины: накопленный условный результат 7 998 000 ₽ и вложения 11 200 000 ₽. Равенство 5 000 000 + 7 998 000 − 11 200 000 = 1 798 000 ₽ объясняет сумму без ссылки на готовый итог. Разница до резерва — 202 000 ₽.
При соседней программе по 1 550 000 ₽ минимум равен 2 108 000 ₽. Ограничение в этом варианте выдержано. Собственнику показаны два разных результата при одинаковом устройстве расчёта, однако ни один не является рекомендацией по размеру вложений для другой компании.
Какие ошибки различает контроль
«Денежный остаток не ниже резерва» проверяет минимум всех месяцев. Если месячные вложения равны 1 600 000 ₽, строка выдаёт «ПРОВЕРИТЬ», общий MODEL STATUS — FAIL. Положительное завершение года эту проверку не отменяет. Остаток ниже резерва не следует называть отрицательным остатком: это разные ограничения.
При отрицательном CAPEX минус 300 000 ₽ получается январь 6 020 000 ₽ и PASS. Уравнение простое: 5 000 000 + 720 000 − (−300 000) = 6 020 000 ₽. Знак превращает отток в прибавку; контроль не требует основания возврата.
MAX в налоговой строке проверяется отдельно. Если выручка первых десяти месяцев нулевая, годовая EBITDA равна минус 24 904 000 ₽, а сумма модельного налога — 1 524 000 ₽. Сходимость положительных месяцев: (2 816 000 + 3 280 000) × 25% = 1 524 000 ₽. Годовой убыток не отменяет налог из положительных месяцев внутри формулы; это не вывод о налоговых обязательствах компании.
Как различить причины изменения остатка
Одинаковое уменьшение денег может возникнуть из разных решений. Оплата оборудования по договору, более ранний аванс и снижение ожидаемой маржи требуют разного ответа. Общая сумма CAPEX позволяет проверить равномерную программу, но сама не объясняет, какое обязательство можно перенести. Для этого финансовому директору нужны условия поставки и согласования контрагента.
Если причина в задержке покупателя, снижение инвестиционного платежа меняет только часть картины. Нужно установить ожидаемое поступление и проверить обязательные выплаты до него. Если причина в возврате поставщика, отрицательная строка должна иметь подтверждение и своё назначение. Смешение возврата с очередной покупкой делает план внешне благополучным, но затрудняет контроль исполнения.
Повышение прогноза продаж также требует основания. В таблице оно улучшит результат, однако коммерческий руководитель должен показать заказы, а финансовая команда — ожидаемые сроки оплаты. Ни высокий декабрьский остаток, ни исправленный цвет статуса не являются таким основанием. Собственнику нужен выбор, связанный с конкретными документами и ответственными.
Поэтому результат проверки фиксируют до изменения инвестиционного договора: исходное ограничение, подтверждённую причину, предлагаемый перенос или источник денег. После согласования сохраняется и основание нового графика. Так можно отличить исправление ошибочного ввода от сознательного принятия другого уровня резерва.
Что должно сопровождать решение собственника
Финансовому директору: за пять рабочих дней проверить утверждённый бюджет одного юридического лица на оставшуюся часть года. По каждой строке указать месяц и основание выручки; состав постоянных затрат и подтверждающий документ; инвестиционный платёж и договорную дату; остаток после платежей и утверждённый резерв. Отдельно показать минимальный остаток, первый месяц нарушения резерва и неподтверждённые поступления; до согласования источника денег или переноса платежа не утверждать дополнительные инвестиционные обязательства. Формат сдачи: месячный бюджет, отдельный график поступлений и выплат, список расхождений с ответственными.
Это управленческий расчёт для обсуждения, не бухгалтерская сверка и не аудит. Денежный лист не содержит оборотного капитала: сроков оплаты покупателей, движения запасов и расчётов с поставщиками. НДС, налог на добавленную стоимость, с общей ставкой 22% не выделен в платежах. Начисления, налоговые основания и банковские даты подтверждаются отдельно. Если 1 600 000 ₽ вложений введены без налога, поставщику уходит 1 600 000 × 1,22 = 1 952 000 ₽ в месяц, а 352 000 ₽ возвращаются через вычет в декларации за квартал, не в день оплаты. Книга этого сдвига не показывает.
Переход от месячного бюджета к датам обязательств объясняет тест платёжного календаря. Он продолжает проверку доступности денег; положительная условная прибыль не заменяет график поступлений. Финансовая команда приносит собственнику варианты платежей с документами, а решение об изменении резерва фиксируется отдельно от исправления ошибок ввода.
Файл бюджета компании и пояснения к проверке находятся на странице материала.