



Прибыль и убыток в одном котле — учет по направлениям за четыре шага
Когда доходы и расходы стекаются в общую кассу, рентабельность отдельных участков теряется: средняя температура по бизнесу скрывает и героев, и балласт. Разбираем, как разделить финансы по сегментам и что делать с результатами.
Цена вопроса: что скрывает общая касса
Выручка из года в год прибавляет, но свободные деньги так и не появляются, а перед крупными выплатами приходится занимать. Так работает компания, у которой все направления сидят на одном счете: результат удачных сегментов прикрывает провалы остальных, и снаружи кажется, что дела идут ровно.
Главная опасность здесь — решения вслепую. Собственник не видит отдачу каждого актива и годами перебрасывает деньги с сильных участков на слабые: убыточные сегменты живут дольше, чем заслуживают, а перспективные недополучают ресурсов для роста. Исправить ситуацию позволяет сегментированный учет — доходы, расходы и прибыль считаются отдельно для каждого направления, и у бизнеса появляется прозрачная картина эффективности.
Что дает такой подход:
- Точная диагностика прибыльности. Становится видно, какие направления генерируют основную прибыль, а какие держатся на плаву только за счет перераспределения общих ресурсов и по факту тянут компанию вниз.
- Справедливая оценка руководителей. Привяжите мотивацию менеджеров к финансовому результату их подразделения — и руководитель слабого сегмента перестанет получать бонусы за чужие успехи. Оценка работы становится объективной: каждый отвечает за цифры, которые создал сам.
- Стратегия на цифрах. Проблемные активы реструктурируют, продают или закрывают до того, как они спровоцируют кризис. Сильные получают реинвестиции и ресурсы на развитие: их истинная эффективность известна, поэтому деньги идут в перспективные точки, а не распыляются по всем подряд.
Сегментированная отчетность — единственный инструмент, который прекращает скрытые дотации внутри компании: управление ресурсами снова становится обоснованным.
Шаг 1. Цели и разрезы учета
Сегментация начинается с ответа на вопрос, зачем она нужна. Цели бывают разные: принимать стратегические решения, оценивать работу руководителей, оптимизировать рекламный бюджет, корректно назначать цены. От цели зависит глубина и структура учета. Сам старт кажется громоздким, но усилия окупаются: на собственные показатели вы посмотрите свежим взглядом, а решения начнете принимать на реальных цифрах.
Дальше выберите, по каким разрезам делить бизнес:
- Продукты и услуги — товар А, товар Б, сервисное обслуживание
- Каналы продаж — интернет-магазин, розничная точка, опт
- Бренды и проекты — действующие марки и новые запуски
- Точки и регионы — магазин в центре города и за городом
- Клиентские сегменты — крупный опт, мелкий опт, розница
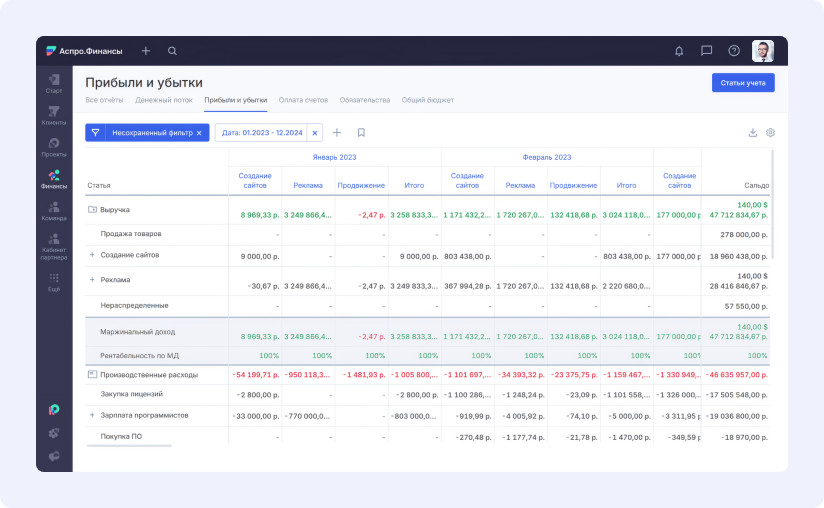
Технически самый простой вариант — отчет о прибылях и убытках, где у каждого направления собственный столбец. В Аспро.Финансы отчет ПиУ устроен именно так: сразу видно, какие статьи учета связаны с конкретным сегментом.
Шаг 2. Правила, по которым деньги попадают в сегменты
Доходы записывайте туда, где случилась продажа: оплата через сайт идет онлайн-направлению, покупка в магазине — розничному. С прямыми затратами так же: закупка товара А ложится на его себестоимость, зарплата менеджера онлайн-продаж — на онлайн-направление. Эти суммы привязываются к сегменту однозначно.
Настоящая сложность — косвенные расходы: аренда офиса, подписки на сервисы и прочие общие нужды компании. Они обслуживают весь бизнес сразу, и напрямую их никуда не отнести. Три рабочих способа распределения:
- Пропорционально выручке. Посчитайте долю направления в общем обороте и в той же пропорции разнесите общие расходы. Пример: оборот компании 1 000 000 ₽, из них онлайн принес 600 000 ₽ — это 60%. Аренда офиса стоит 100 000 ₽, значит на онлайн-направление приходится 60 000 ₽.
- Пропорционально прямым затратам. Направление, которое активнее тратит на собственную работу, принимает на себя и большую часть общих расходов.
- По драйверам затрат. Используйте там, где у расхода есть явный носитель: складскую аренду делите по метрам, которые занимает товар каждого сегмента, расходы на продвижение — по рекламным бюджетам направлений.
Для каждого типа общих расходов выберите один способ и держитесь его постоянно. Тогда цифры будут сравнимы между месяцами и отчетными периодами. Смешение методов внутри одной статьи затрат ломает сравнимость: сегодня аренда разнесена по выручке, завтра по площади — и непонятно, выросли затраты на самом деле или это следствие смены правила.
Шаг 3. Старт учета и первые отчеты
Дальше — практика. Пять действий, с которых начинается система:
- Назначьте ответственного. Сегментацию ведет отдельный сотрудник или команда, ответственность за точность цифр закрепите за конкретными людьми.
- Выберите точку старта. Проще всего начать с текущего месяца: автоматизация позволяет быстро перестроить учет, а переносить прошлые месяцы в новую структуру трудно — стартуйте с того, что есть сейчас.
- Фиксируйте операции по направлениям. Каждый доход и расход записывайте с корректной привязкой, включая косвенные — иначе картина исказится.
- Сводите отчеты за период. В конце месяца или отчетного периода формируйте итог по каждому направлению.
- Проверяйте точность. Готовые отчеты прогоняйте через аудит или отдавайте на проверку экспертам.
Точные отчеты показывают текущее состояние бизнеса и становятся базой для распределения ресурсов: решения о росте и оптимизации перестают опираться на интуицию.
Шаг 4. Выводы и решения по каждому направлению
Определите тип направления
Отчетность сама решений не принимает — за вами остаются вопросы к цифрам. Начните с классификации: ориентируйтесь на пару показателей, маржинальность и чистую прибыль. По их сочетанию раскладите направления на четыре типа:
- Звезда. Работает как надо — инвестируйте: расширяйте рекламные бюджеты, усиливайте развитие.
- Темная лошадка. Потенциал есть, управление отстает: высокая маржинальность говорит, что продукт хорош, но прибыль съедают общие расходы. Наводите порядок в затратах, поднимайте эффективность операций.
- Дойная корова. Приносит ровный денежный поток без высокого потенциала роста: низкая маржа — признак перегретого рынка или изжившей себя модели. Развивайте сдержанно, генерируемые деньги направляйте Звездам.
- Собака. Нежизнеспособное направление, кандидат на закрытие: выбирайте между перезапуском модели и полным выходом, чтобы остановить утечку ресурсов.
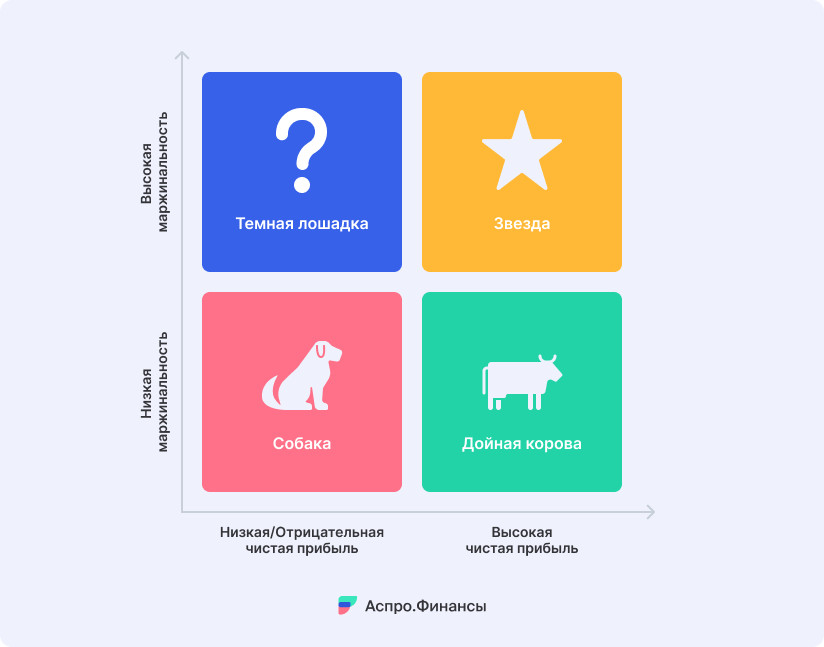
Такая матрица быстро раскладывает направления по ролям и переводит отчет в конкретное решение: инвестировать, собирать прибыль, оптимизировать или закрывать.
Если направление убыточное — ищите причину
Констатация убытка — только начало. За минусом обычно стоит одна из четырех причин, и у каждой свой сценарий ответа:
- Цена. Изучите цены конкурентов и ценность продукта для клиента: возможно, стоимость получится поднять.
- Себестоимость. Торгуйтесь с поставщиками, пробуйте другие материалы, перестраивайте логистику.
- Накладные расходы. Пересмотрите принцип, по которому направление несет общие затраты: возможно, их объем для него завышен.
- Объем продаж. Вложитесь в продвижение направления или признайте его нишевым — без расчета на большие обороты.
Найденная причина превращается в шаг, который исправляет экономику сегмента. Раздельный учет работает и в операционном режиме, и в стратегии: компания видит, куда уходят деньги, и перестает содержать то, что не приносит отдачи. Собрать отчет о прибылях и убытках по направлениям помогает шаблон финмодели от команды Аспро.Финансы. Начните с простых шагов — эффект отразится на темпах роста и финансовой прочности бизнеса.