


редакции
Банки меняют условия — «бесплатные деньги» заканчиваются...
Как действуют банки?
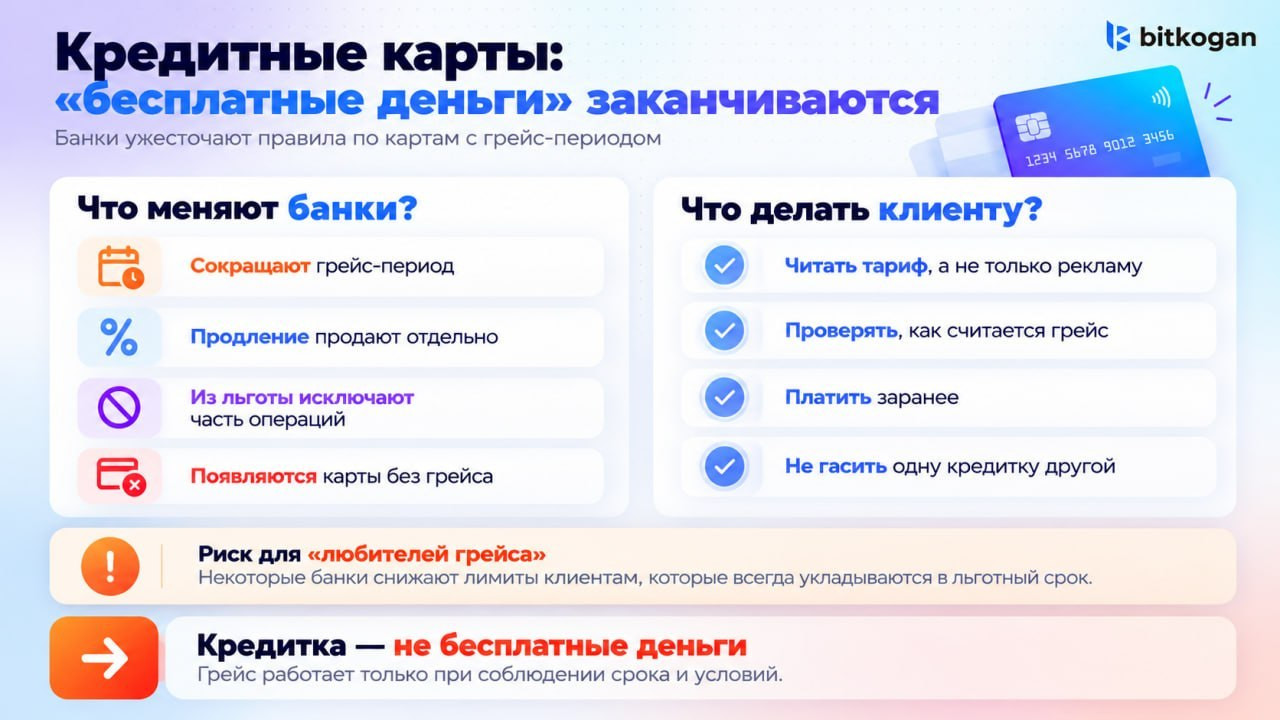
◽️ Сокращают грейс-период, привязывают его к платной подписке: без нее беспроцентный срок становится короче.
◽️ Базовый период оставляют коротким, а продление продают отдельно. Первое иногда бесплатно, дальше около 2% от суммы долга за каждый месяц, то есть больше 20% годовых.
◽️ Выпускают карты вообще без грейса, с процентами с первого дня. Выходит некий аналог микрозаймов.
◽️ Из льготы исключают привычные операции: снятие наличных, пополнение электронных кошельков, оплату по QR-коду СБП. Клиенту это кажется обычной покупкой, для банка другая операция.
Охота на «любителей грейса»
Ранее сообщалось, что некоторые банки стали сокращать лимиты и блокировать расходные операции тем, кто всегда укладывается в льготный срок. Причины понятны: высокая ключевая ставка, падение выдач кредитов. Клиент, не платящий процентов, дохода не приносит. Такая практика не носит массовый характер, но если вы распоряжаетесь кредитными деньгами слишком «рационально», то банк тоже может на вас в итоге «сэкономить».
Может ли банк менять условия в одностороннем порядке?
Верховный суд указал: если клиент не выразил согласия на новые условия, введенная банком комиссия ничтожна. Но есть нюанс. Нажатая в приложении кнопка «Условия изменены» считается согласием. Уже выданные займы в любом случае живут по старым условиям, а новые операции по новым.
Что делатьлюбителямкредиток?
✔️ Проверять все условия договора, а не только рекламные, перечитывать условия при каждом уведомлении об изменении тарифа.
✔️ Уточнять, с какого дня считается льготный период (с начала месяца, с даты покупки или иной даты) и на какие операции он не распространяется.
✔️ Вносить платеж за несколько дней до расчетной даты, проверять размер минимального платежа;
✔️ Не гасить одну кредитку другой: с несколькими картами и кассовым разрывом одна просрочка может легко превратиться в долговой снежный ком.
➡️ Кредитная карта не является «бесплатными деньгами». Грейс — условная льгота, действующая только при соблюдении срока и ограничений по операциям. Некоторые карты уже могут быть сопоставимы по стоимости с дорогим необеспеченным кредитом. Читать правила и следить за платежами придется чаще, чем раньше, чтобы не попасть на штрафы и блокировки.
