


Истории для смелых парней
Обсуждается внешнее управление. Спекулянты резвятся «по полной», но есть подозрение, что и в долгосрок кто-то тоже берёт. Аргумент покупателей: заправки и зарядки никуда не денутся, деньги инвесторов вложены в модернизацию.
Между тем похожий случай, с продолжающим работать бизнесом, на рынке уже есть.
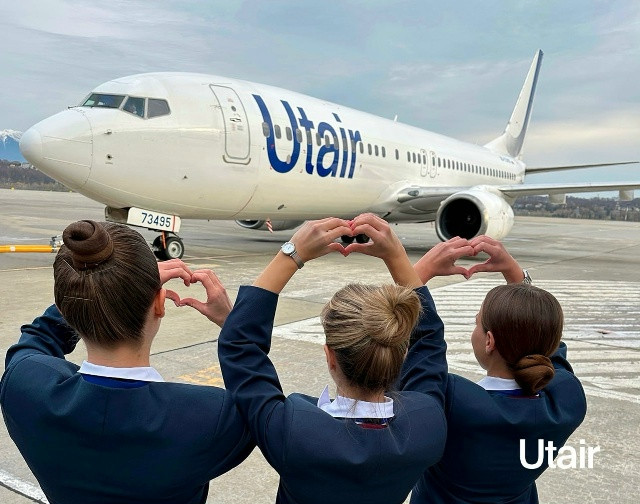
У авиакомпании Ютэйр было 2 выпуска облигаций на ₽13,3 млрд. В отличие от Трансаэро (обанкротилась в том же 2015 году), Ютэйр вполне себе летает по 120 направлениям, в т.ч. в Дубай.
Схожесть с Евротрансом — в бизнес-модели агрессивного наращивания долга. Тогда тоже пошли кассовые разрывы, на фоне резкого повышения ставки до 17%. Ютэйр запустила реструктуризацию, которую красиво назвали «новацией» облигаций — выпустили новые 30-летние бумаги с погашением аж в 2054 году!
После долгих лет борьбы, инвесторы дошли до Верховного Суда, который обязал депозитарий НРД зачислить старые облигации обратно на счета. Правда, параллельно забрали и передали обратно в Ютэйр ₽1,4 млрд полученных выплат по новым. Звучит тоже красиво: «Двусторонняя реституция». Как и Евротрансу, снижение ставки до 11% тогда не помогло.
Вывод: уповать на смягчение ДКП, или на внешнее управление, в таких запущенных случаях не стоит. Когда менеджмент рисует дутые активы в отчетах, а потом еще и попадает за решётку, кейс не может быть инвестиционным, только спекулятивным, с высочайшим риском. Но это уже другая история, для отчаянных парней со стальными нервами.
Делитесь в комментариях своими мыслями!