


редакции
С начала года обороты крупнейших рекламных групп в России сократились больше, чем на 20%
Сокращение оборотов рекламных групп происходит на фоне общего снижения рекламной активности крупнейших российских компаний. В первом полугодии, согласно данным Постмаркетинга, совокупные затраты ТОП-150 рекламодателей снизились на 11%, крупнейшая десятка сократила бюджеты на 20%, ТВ потеряло 17%, наружная реклама выросла на 8%, а лидерство по затратам перешло от Сбера к Wildberries.
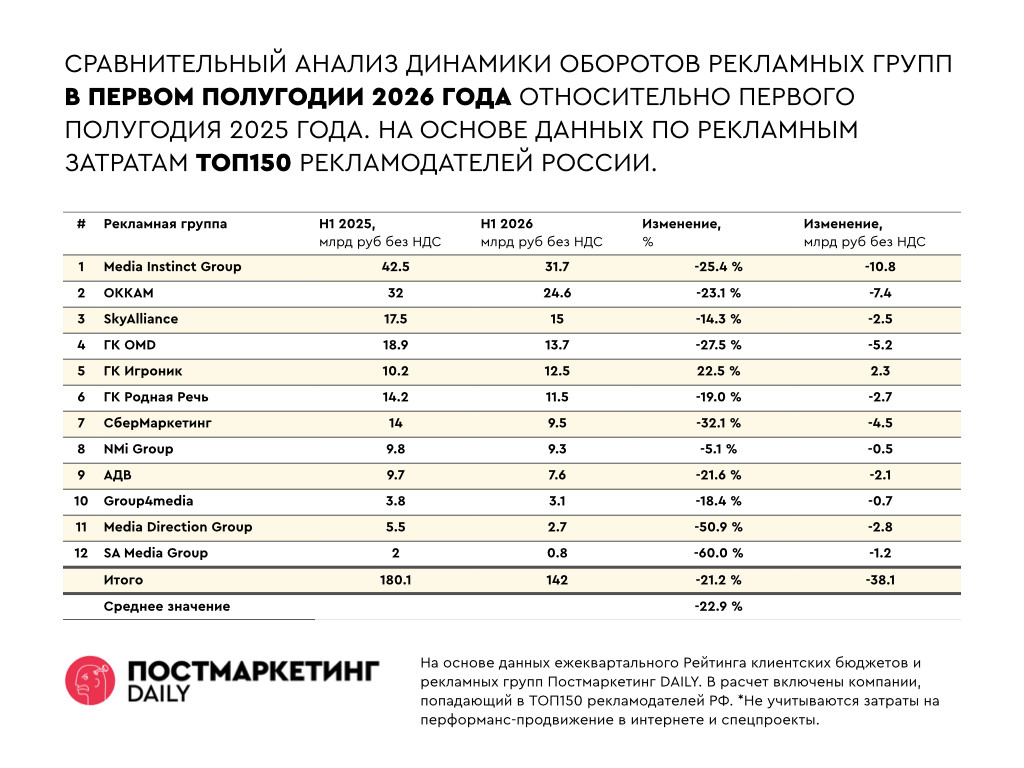
Обороты крупнейших рекламных групп сократились почти на четверть
По итогам первого полугодия 2026 года совокупный оборот 12 крупнейших рекламных групп составил 142,0 млрд рублей без НДС против 180,1 млрд рублей годом ранее. Таким образом, снижение составило 38,1 млрд рублей, или 21,2%.
Отрицательная динамика затронула 11 из 12 участников исследования. Среднее изменение оборота по выборке составило −22,9%, а среди групп, показавших отрицательную динамику, среднее падение достигло 27,1%.
При этом обороты крупнейших рекламных групп сокращались заметно быстрее, чем совокупные затраты ТОП-150 рекламодателей. Их динамика оказалась ближе к крупнейшей десятке рекламодателей, которая сократила рекламные бюджеты на 20%.
Наибольшее снижение в деньгах ожидаемо пришлось на крупнейших участников
Наиболее заметное сокращение в абсолютном выражении наблюдалось у крупнейших рекламных групп, что закономерно связано с масштабом их бизнеса и более высокой базой сравнения.
Media Instinct Group сократила оборот на 10,8 млрд рублей — с 42,5 до 31,7 млрд рублей, или на 25,4%. У OKKAM снижение составило 7,4 млрд рублей, или 23,1%, у ГК OMD — 5,2 млрд рублей, или 27,5%, у СберМаркетинга — 4,5 млрд рублей, или 32,1%.
В процентном выражении наиболее глубокое сокращение зафиксировано у групп с меньшей исходной базой. Оборот SA Media Group снизился на 60% — с 2,0 до 0,8 млрд рублей, Media Direction Group — на 50,9%, с 5,5 до 2,7 млрд рублей.
Таким образом, крупнейшие игроки закономерно формируют значительную часть снижения рынка в рублях, тогда как наиболее резкая относительная динамика пришлась на отдельных менее крупных участников.
Единственной группой с положительной динамикой стала ГК «Игроник»
ГК «Игроник» стала единственным участником исследования, увеличившим оборот в первом полугодии 2026 года. Показатель вырос с 10,2 до 12,5 млрд рублей без НДС — на 2,3 млрд рублей, или на 22,5%.
Совокупное сокращение оборотов остальных 11 групп составило 40,4 млрд рублей. Рост «Игроника» частично компенсировал это снижение, в результате чего итоговое сокращение по всей выборке составило 38,1 млрд рублей.
Бизнес переживает непростой период трансформации и адаптации к новым требованиям потребительского спроса. К сожалению, акционеры и менеджеры крупнейших корпораций не видят в маркетинговых инициативах источника усиления спроса, и поэтому затраты на прямую рекламу в 2026 году нещадно сокращаются. Отчасти это справедливо, но во многих случаях выглядит странно. В учебниках написано, что при падении энтузиазма покупателей реклама — один из основных инструментов управления продажами,
Результаты первого полугодия показывают, что сокращение рекламных бюджетов крупнейших компаний уже отражается на оборотах ведущих рекламных групп. Одновременно различия в динамике медиаканалов и отдельных участников указывают на продолжающееся перераспределение рекламных бюджетов внутри рынка.
Методология исследования
Анализ проведен на основе собственной методики индустриальной платформы «Постмаркетинг» и данных индустриальных измерителей.
В расчет включены компании, входящие в ТОП-150 рекламодателей России. Не учитываются затраты на performance-продвижение в интернете и специальные проекты.
При оценке рекламных бюджетов «Постмаркетинг» дополняет данные рыночных измерителей информацией о фактических скидках и других специальных условиях размещения.
Справка о «Постмаркетинге»:
Индустриальная платформа рынка маркетинга и рекламы «Постмаркетинг» проводит ежеквартальный анализ затрат крупнейших рекламодателей России с декабря 2023 года.
Тогда же платформа представила первый собственный рейтинг российских рекламных групп — на пять месяцев раньше появления аналогичных рейтингов отраслевых ассоциаций.
В своих исследованиях «Постмаркетинг» опирается на прозрачные данные индустриальных измерителей и дополняет их информацией о реальных скидках и специальных условиях размещения, что позволяет точнее оценивать фактические объемы рекламных бюджетов.
Отдельная особенность рейтингов «Постмаркетинга» — раскрытие клиентских листов крупнейших рекламных групп и агентств. Это позволяет видеть не только объемы бизнеса участников рынка, но и структуру их клиентских портфелей — какие крупнейшие рекламодатели работают с теми или иными агентствами и группами.
Самое существенное смысловое изменение в релизе — падение рынка теперь 21,2%, а не 21,8%; позиции лидеров снижения при этом не изменились.