



Рынок вилл и рынок квартир Дубая: две разные траектории
В отчетах о недвижимости Дубая квартиры и виллы часто оказываются в одной строке: общий объем продаж, средняя цена квадратного фута, годовой рост. Но объединенный показатель скрывает два рынка с разной экономикой. Для квартир ключевыми факторами становятся транспорт, доступный бюджет, аренда и количество конкурирующих новостроек. Для вилл — земельный ресурс, инфраструктура семейных районов, приватность и редкость сопоставимых домов.
Это не означает, что виллы всегда дорожают, а квартиры обязательно дешевеют. Разница проявляется в том, какие покупатели формируют спрос, насколько быстро можно увеличить предложение и как цены реагируют на охлаждение активности.
Что показывают сделки и цены в 2026 году
В первом квартале 2026 года индикаторы цен по Дубаю еще фиксировали годовой рост обоих сегментов, причем виллы опережали квартиры. В опубликованной в апреле квартальной оценке рынка изменение цен за 12 месяцев к марту составляло ориентировочно 12–13% для вилл и 8–9% для квартир. Это индексы оценочной стоимости, а не арифметическая средняя всех зарегистрированных сделок.
К середине года рынок заметно охладился. Во втором квартале 2026 года количество продаж жилья, по одной из аналитических выборок, сократилось на 29% год к году, а средняя арендная ставка по жилому рынку снизилась на 2,6% год к году. При этом цены продажи в этой выборке оставались выше прошлогоднего уровня на 1,9%. Разные показатели не противоречат друг другу: сделки отражают текущую активность, аренда — спрос пользователей, а цены могут реагировать с задержкой.
Для более узкого сравнения зарегистрированных продаж готовых объектов во втором квартале 2026 года медианная цена квадратного фута готовых квартир составила 1 403 дирхама (+2,7% год к году), а готовых вилл и таунхаусов — 1 430 дирхамов (+4,5%). Важно, что здесь виллы объединены с таунхаусами; сравнивать эти медианы с индексом цен всех вилл и квартир напрямую нельзя.
Главное наблюдение: виллы сохраняли преимущество по годовому изменению цен, но обе категории уже испытывали влияние общего замедления сделок. 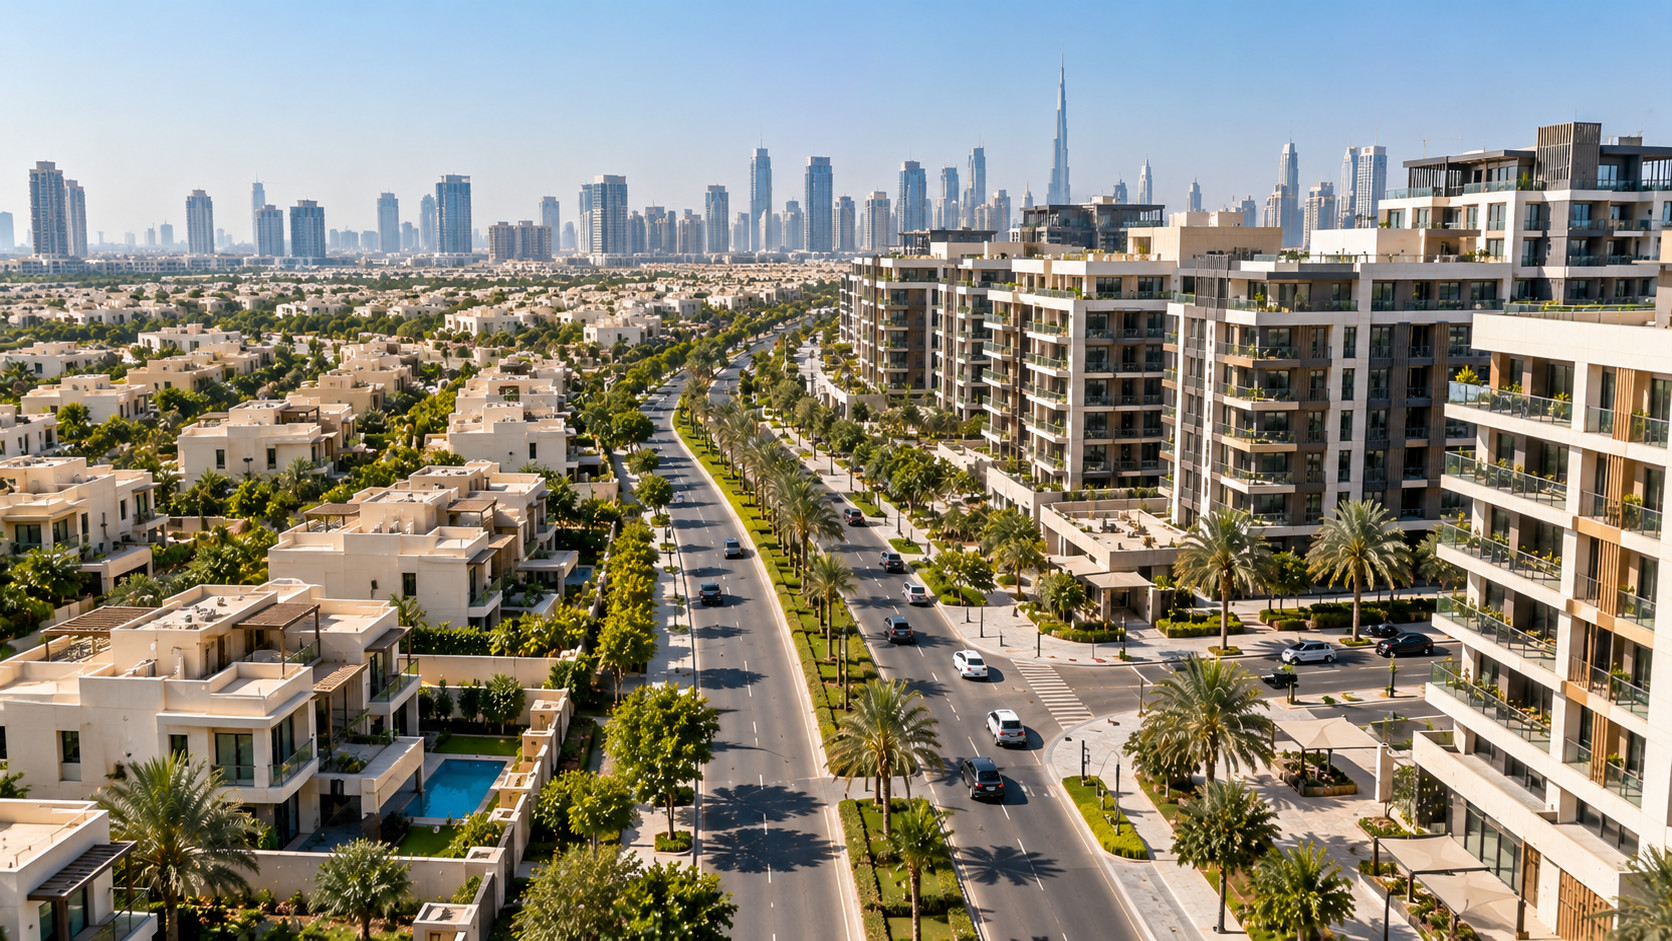
Почему предложение вилл растет медленнее, чем предложение квартир
На одной строительной площадке высотный комплекс способен добавить сотни квартир. Для аналогичного количества вилл требуется существенно больше земли, дорог, инженерных сетей и общественных пространств. Поэтому новое предложение квартир легче концентрируется в отдельных районах, а развитие кварталов вилл чаще связано с крупными поэтапными мастер-планами.
Это различие влияет на конкуренцию. Если в соседних башнях одновременно передают ключи от большого количества однокомнатных квартир, собственники конкурируют похожими планировками и арендными ставками. В районе вилл покупатель оценивает не только площадь дома, но и размер участка, удаленность от соседей, школы, выезд на магистрали и готовность сообщества.
Однако утверждение о дефиците всех вилл было бы ошибкой. В новых загородных сообществах большие очереди строительства могут выходить на рынок одновременно. Кроме того, таунхаусы, отдельно стоящие виллы и премиальные дома у воды нельзя считать одним взаимозаменяемым товаром.
Проверять риск избытка нужно по числу реально сданных объектов конкретного формата и района, а не по общему объему анонсированных проектов. 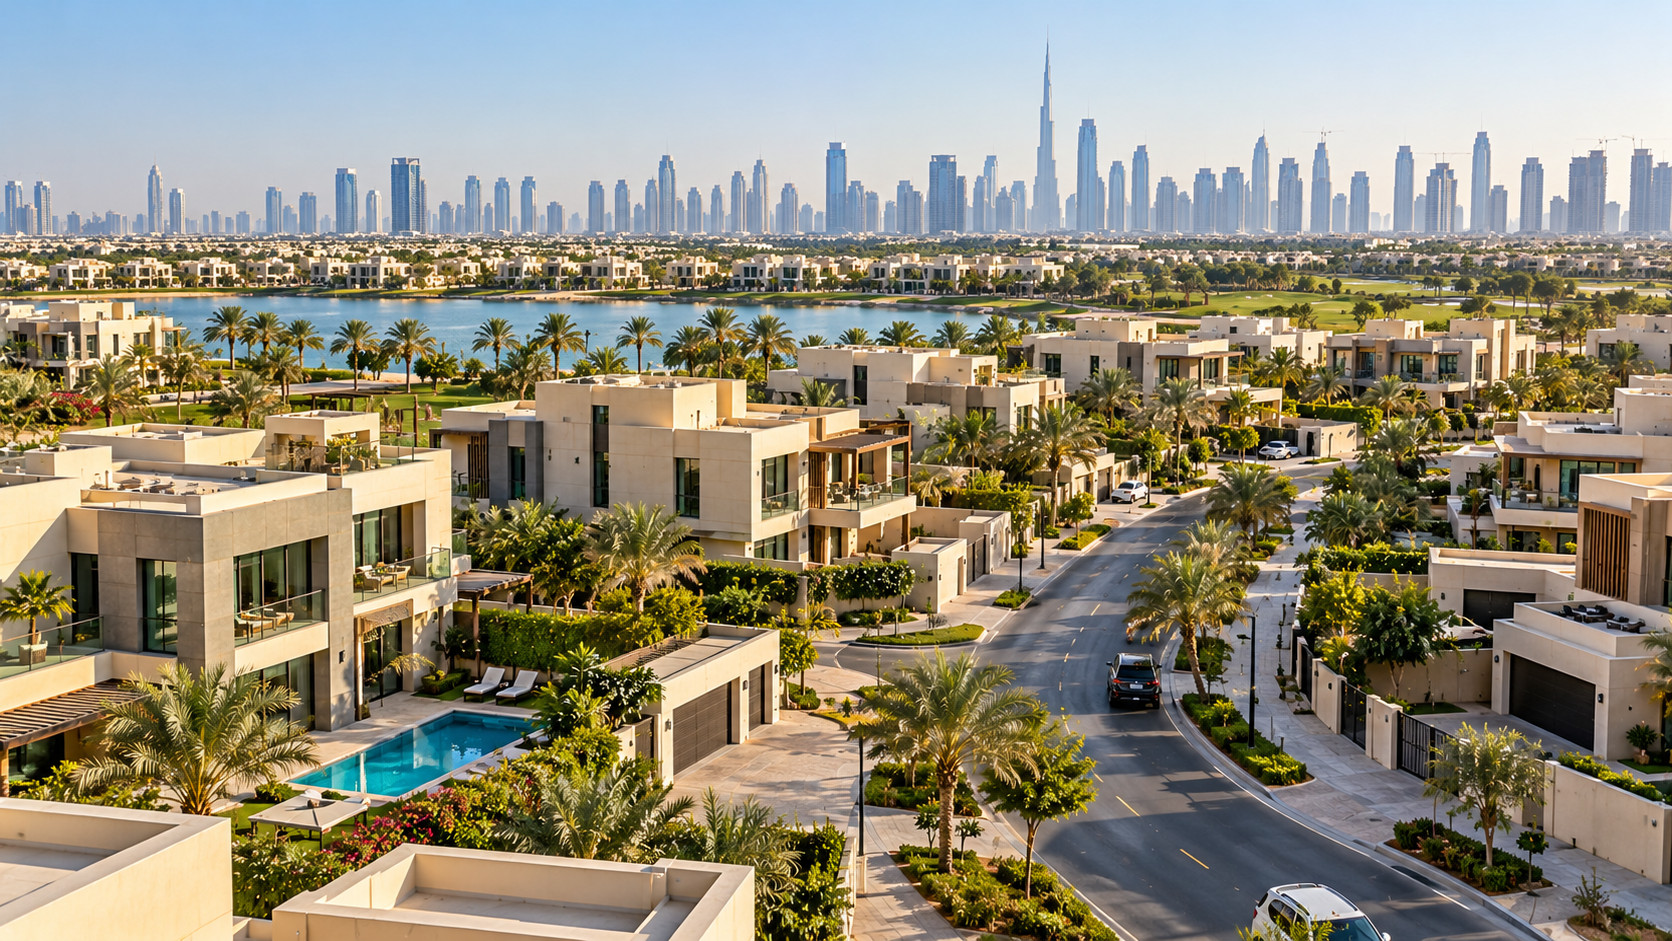
Кто покупает квартиры, а кто выбирает виллы
Квартиры обслуживают наиболее широкий спектр потребностей: от одного работающего специалиста и пары до семьи, которой важна близость к офису, метро и школам. Они чаще доступны по общей стоимости покупки, а значит, рынок чувствительнее к ипотечным платежам и бюджету домохозяйств.
Виллы ориентированы на иной набор потребностей: больше спален, собственное открытое пространство, семейный образ жизни и длительное проживание. При этом спрос на дорогие виллы могут поддерживать покупатели с собственным капиталом, менее зависимые от кредитования. Но и здесь нет единой модели: часть домов приобретается для аренды или перепродажи.
Поэтому рост населения сам по себе не гарантирует одинакового спроса на два формата. Приток молодых работников прежде всего увеличивает потребность в доступной аренде квартир; расширение семейного населения и рост доходов способны поддерживать виллы и таунхаусы. Решающим становится не число новых жителей, а состав домохозяйств и их платежеспособность. 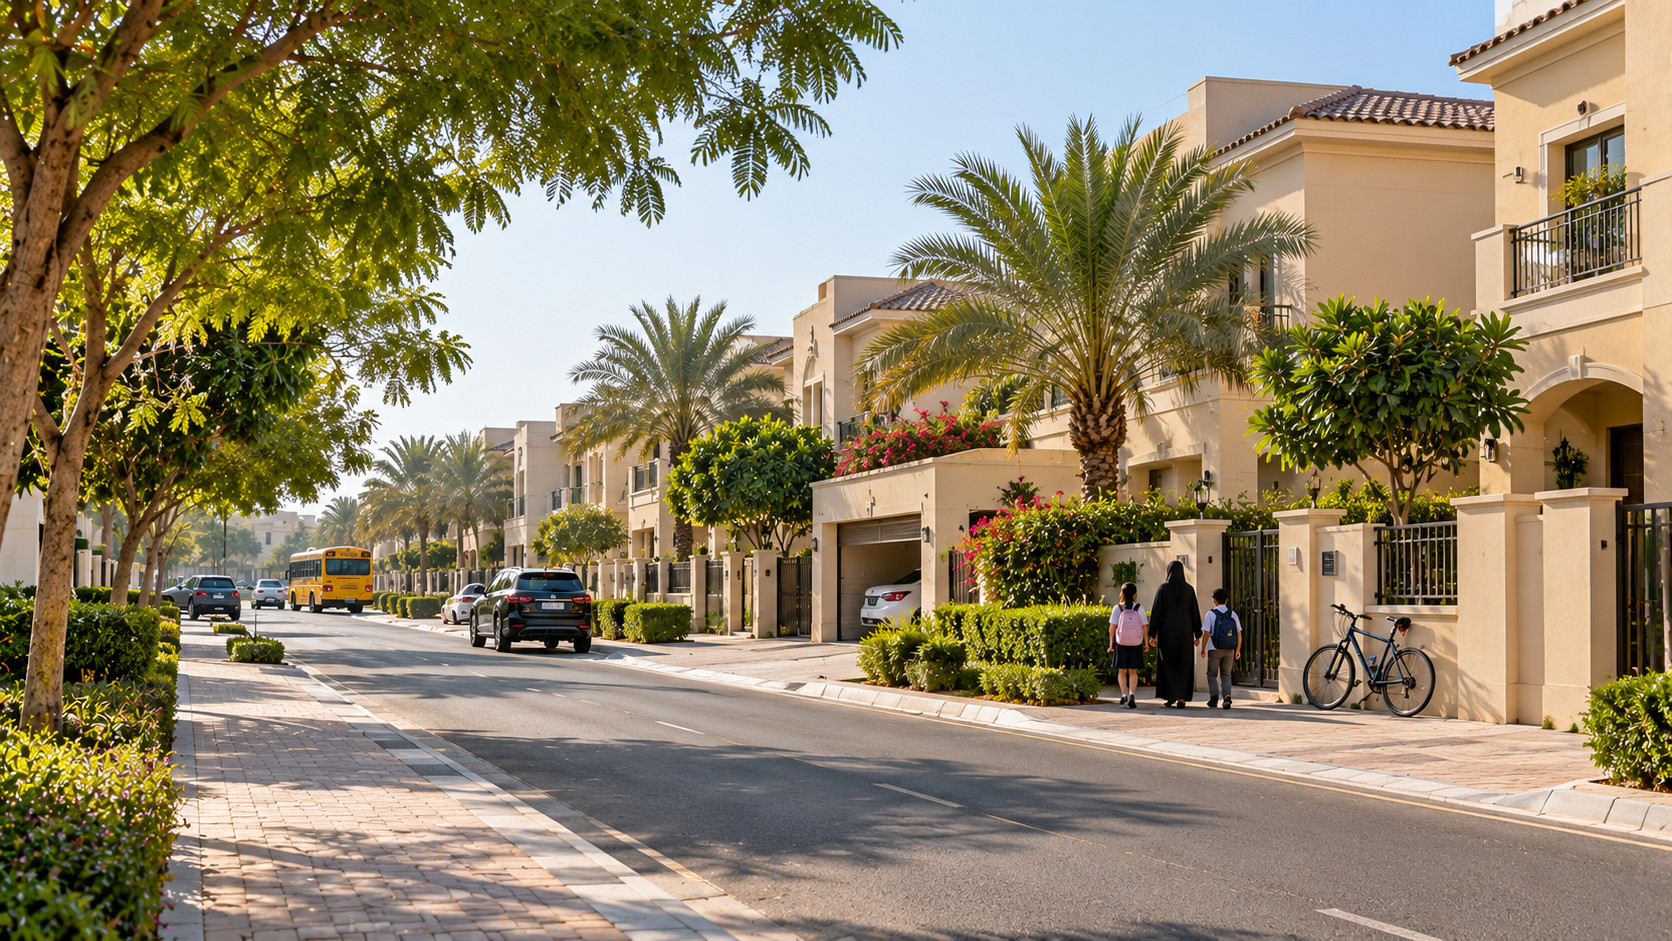
Почему аренда и цены продажи могут идти в разные стороны
Цена покупки отражает ожидания относительно будущего использования, арендных поступлений и перепродажи. Арендная ставка показывает, сколько пользователи готовы платить сейчас. Когда продажи дорожают быстрее аренды, валовая доходность снижается.
Например, квартира за 1 млн дирхамов при годовой аренде 70 тысяч дирхамов дает условные 7% валовой доходности. Если цена квартиры возрастет до 1,2 млн дирхамов при прежней аренде, доходность упадет до 5,8%. Это иллюстрация расчета, а не фактическая доходность определенного района; эксплуатационные расходы здесь не учтены.
Для вилл доля расходов на обслуживание участка, ремонт и период простоя может быть иной, поэтому сравнивать только валовую доходность недостаточно. Кроме того, дорогие виллы иногда приобретают прежде всего для проживания, а не ради максимального арендного процента.
Показателен первый квартал 2026 года: оценки годового роста аренды квартир были положительными, тогда как аренда вилл в одной из рыночных серий находилась примерно у нулевой отметки. Более быстрый рост цены виллы не обязательно означает более быстрый рост ее арендного дохода.
Где различия особенно заметны и что может изменить траектории
В районах с многочисленными однотипными башнями — например, в частях Jumeirah Village Circle и Business Bay — квартиры сильнее зависят от графика передачи новых корпусов. Но внутри каждого района важны транспорт, возраст здания, сервисные платежи и планировка. Нельзя автоматически приписывать всем домам одну ценовую динамику.
В развитых семейных сообществах, таких как Emirates Hills, The Meadows или отдельные кварталы Dubai Hills Estate, предложение домов с определенными участками и характеристиками ограниченнее. Это способно поддерживать цены, но высокая стоимость входа сокращает круг покупателей, а отдельные дорогие сделки сильнее влияют на средние показатели.
На обе траектории воздействуют процентные ставки, занятость, международный капитал и фактический ввод жилья. В 2026 году снижение числа сделок и ослабление аренды показали, что даже относительно устойчивый сегмент вилл не изолирован от общей экономической ситуации.
Есть и альтернативное объяснение разницы в статистике: состав проданных объектов меняется от квартала к кварталу. Если в выборку попало больше дорогих вилл или небольших квартир, медианная цена за квадратный фут изменится без такого же роста стоимости сопоставимого жилья. Поэтому важны повторные продажи, одинаковая стадия готовности, площадь, местоположение и качество. 
Вывод: почему это действительно два разных рынка
Рынок квартир Дубая прежде всего зависит от массового спроса, доступности покупки и скорости ввода однотипных объектов. Рынок вилл сильнее определяется структурой семейного спроса, характеристиками участков и ограниченностью отдельных локаций. Это объясняет, почему годовые изменения цен и аренды могут расходиться.
По состоянию на середину 2026 года виллы в нескольких сопоставимых оценках демонстрировали более устойчивую годовую динамику стоимости, но рынок в целом уже переживал охлаждение продаж. Следовательно, речь не о гарантированном преимуществе одного формата, а о разных механизмах реакции на спрос и предложение.
Для объективного сравнения необходимо одновременно смотреть на зарегистрированные продажи готовых объектов, изменение цен одинаковых типов жилья, фактический ввод, арендные ставки и расходы на владение. Только такое сопоставление показывает, где изменение цен вызвано реальным спросом, а где — составом сделок или временным дефицитом предложения.