



Кэшбэк в 2026 году: почему универсальные бонусы уступают управлению лояльностью
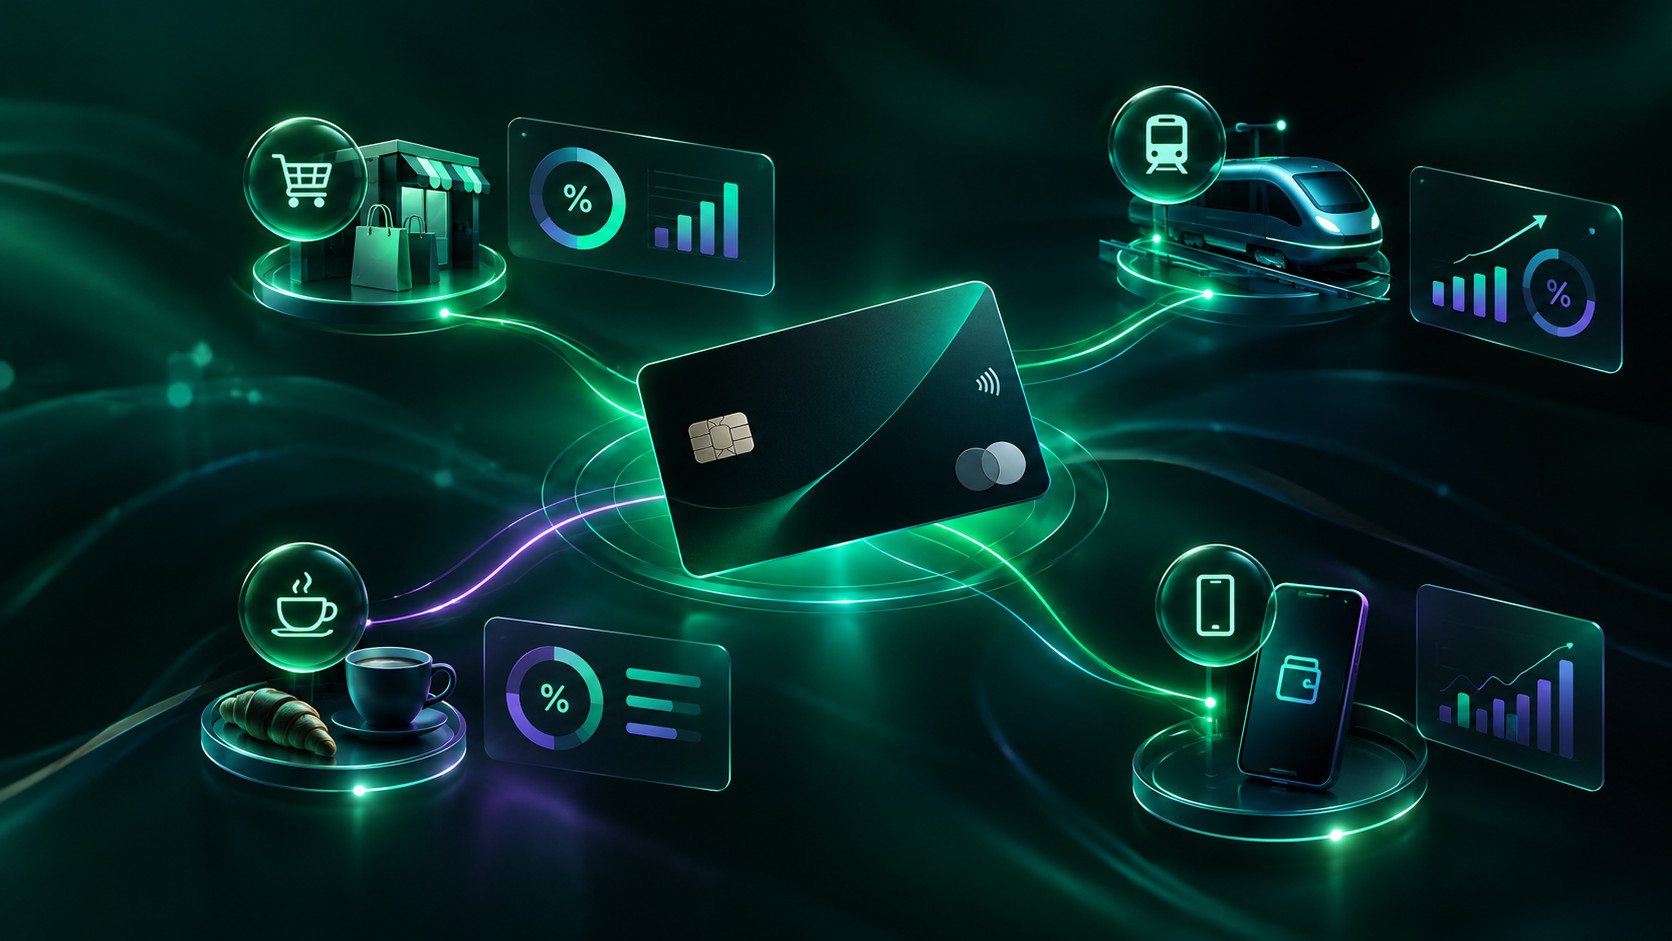
Универсальный кэшбэк «на всё» постепенно уступает место категориям, заданиям и экосистемным бонусам. Разбираем, как в 2026 году выбирать банковские программы и не терять выгоду.
Банковские программы лояльности стали сложнее: повышенный возврат чаще привязан к выбранной категории, обороту, подписке или действиям в приложении. Поэтому вопрос уже не в том, есть ли у человека карта с кэшбэком, а в том, понимает ли он правила начисления и умеет ли сопоставлять их со своими расходами.
Разберём, как устроены современные программы, чем они различаются и какие ограничения важно учитывать, чтобы вознаграждение не осталось формальностью.
Раньше программа лояльности нередко строилась вокруг простого принципа: клиент платит картой и получает одинаковый процент возврата практически за любую покупку. Такой формат понятен, но экономически ограничен: банк не может бесконечно повышать ставку на весь оборот.
Поэтому акцент сместился в сторону адресных вознаграждений. Банк выделяет категории, предлагает задания, добавляет условия по подпискам или стимулирует использование собственных сервисов.
Это не означает, что кэшбэк перестал быть полезным. Но его ценность всё чаще зависит не от размера процента в рекламе, а от того, насколько условия совпадают с реальными тратами человека.
Сегодня выгоднее рассматривать кэшбэк не как одну карту, а как несколько разных моделей. У каждой есть свои правила, ограничения и сценарии использования.
Эти модели не исключают друг друга. Клиент может пользоваться банковской картой, участвовать в экосистемной программе и дополнительно получать вознаграждение через агрегатор — если условия программ это допускают.
Практичный ориентир: сначала смотрите на собственные траты, затем — на условия начисления и способы использования вознаграждения. Программа полезна тогда, когда её правила совпадают с вашими привычками, а не требуют менять их ради формальной выгоды.
Выгода зависит не от количества карт, а от соответствия условий программы реальному поведению. Полезно пройти несколько простых шагов.
Такой подход помогает не собирать бонусы ради самих бонусов, а использовать программы лояльности как инструмент управления личными расходами.
RC PAY — клиентский сервис экосистемы «Русский цифровой». Он объединяет покупки у партнёров, начисление баллов RC и возможности использования вознаграждения в сервисах экосистемы.
В отличие от банковской программы, где условия часто привязаны к конкретной карте, RC PAY работает как дополнительный слой лояльности: пользователь может получать баллы за покупки у подключённых партнёров и использовать их в доступных сервисах.
При этом агрегатор не заменяет банковский кэшбэк и не гарантирует доход. Его практическая ценность зависит от того, есть ли нужные партнёры, соблюдает ли пользователь порядок покупки и насколько регулярно он совершает покупки у участников программы.
Как такие механики работают на стороне бизнеса и какие результаты возможны при системном внедрении, можно посмотреть в примерах внедрения RC CITY.
В 2026 году выигрывает не тот, у кого больше карт, а тот, кто понимает свои расходы и правила начисления вознаграждений.
Банковские программы, экосистемные бонусы и агрегаторы решают разные задачи. Их можно сочетать, если это не заставляет покупать лишнее и не создаёт сложных условий ради небольшой выгоды.
Главный вопрос звучит просто: какие покупки вы уже совершаете регулярно и какая программа позволяет получать за них понятное и действительно нужное вознаграждение?
RC PAY и RC CITY — часть экосистемы «Русский цифровой»: клиентские вознаграждения, покупки у партнёров и инструменты лояльности для бизнеса в одном контуре.
