



MODEL STATUS = PASS, а первый месяц уже убыточен: где финансовая модель маркетплейса требует второго контроля
MODEL STATUS = PASS, а первый месяц уже убыточен: где финансовая модель маркетплейса требует второго контроля
Финансовый директор приносит собственнику прогноз маркетплейса. Количество заказов растёт, средний чек не меняется, годовая прибыль положительная. На листе контроля — PASS. Решение кажется очевидным: масштабировать продажи.
Но в первом месяце этого же сценария прибыль равна минус 42 512 ₽. Зелёный годовой статус не заметил отдельный убыточный месяц, потому что его формула смотрит на сумму года.
Это не ошибка Excel. Это граница контроля, которую нужно понимать до утверждения бюджета.
Все значения ниже взяты из демонстрационной книги Finspect и воспроизводимых сценариев. Они не являются кейсом магазина, рекомендацией по тарифу или прогнозом рынка.
Какие входы использует книга
Модель построена на среднем заказе. На листе «Параметры» задаются заказы первого месяца, месячный рост, средний чек, себестоимость заказа, комиссия площадки, логистика, реклама, возвраты, фиксированные расходы и налог.
Дальше формулы на двенадцать месяцев считают валовую выручку, возвраты, чистую выручку, расходы, EBITDA / прибыль, прибыль на заказ и маржинальность.
В базовом наборе заказов первого месяца 3 200, рост 4%, средний чек 2 800 ₽. Себестоимость заказа — 1 050 ₽, комиссия — 18%, логистика — 280 ₽, реклама — 10%, возвраты — 8%, фиксированные расходы — 650 000 ₽, налог — 6% чистой выручки.
Проценты демонстрационные. Книга не называет площадку, категорию, склад или налоговый режим, поэтому эти входы не переносятся в рабочий бюджет без источника.
Базовая экономика заказа
Сначала валовой чек уменьшается на возвраты: 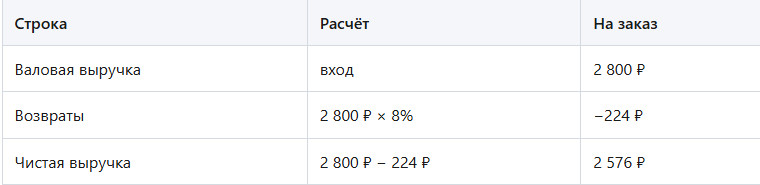
Затем из чистой выручки вычитаются остальные расходы: 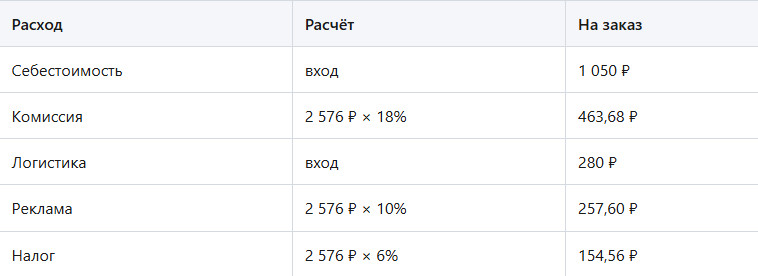
После переменных расходов остаётся 370,16 ₽ на заказ. При 3 200 заказах вклад равен 1 184 512 ₽. За вычетом 650 000 ₽ фиксированных расходов первый месяц даёт 534 512 ₽ прибыли.
За год при росте заказов 4% в месяц чистая выручка составляет 123 860 719,60 ₽, прибыль — 9 998 246,88 ₽. Лист контроля выводит PASS.
Почему повышение одной комиссии проходит годовой контроль
Теперь меняется только комиссия: вместо 18% в модель подставляется условные 25%. Возвраты, чек, себестоимость, логистика, реклама и рост остаются базовыми.
Комиссия на заказ увеличивается с 463,68 ₽ до 644 ₽. Вклад до фиксированных расходов снижается с 370,16 ₽ до 189,84 ₽.
Первому месяцу при 3 200 заказах не хватает этого вклада для покрытия 650 000 ₽ постоянных расходов. Расчёт показывает минус 42 512 ₽. Точка покрытия — около 3 424 заказов в месяц.
Поздние месяцы растут на 4%, проходят точку покрытия и выводят год в плюс на 1 327 996,51 ₽. Поэтому годовая проверка прибыли возвращает OK, а итоговый MODEL STATUS — PASS.
Собственнику, который финансирует первые месяцы, такой сигнал недостаточен. Нужна отдельная строка контроля: прибыль каждого месяца неотрицательна либо отрицательный период обеспечен согласованным денежным резервом.
В прошлом разборе агрегатного контроля объектом был один SKU. Здесь та же дисциплина переносится на помесячный прогноз всего магазина.
Сценарий, в котором рост умножает убыток
Более жёсткий тест меняет сразу три входа: рост заказов до 12% в месяц, комиссию до 25%, возвраты до 20%.
Чистая выручка с заказа снижается до 2 240 ₽. Расходы на заказ составляют: 1 050 ₽ себестоимости, 560 ₽ комиссии, 280 ₽ логистики, 224 ₽ рекламы и 134,40 ₽ налога. Их сумма — 2 248,40 ₽.
Разница равна минус 8,40 ₽ до фиксированных расходов. Увеличение заказов здесь не создаёт точки покрытия: каждый новый заказ добавляет отрицательный вклад.
К декабрю число заказов вырастает с 3 200 до 11 131,36, или в 3,48 раза. Годовая валовая выручка достигает 216 232 874,11 ₽. После 43 246 574,82 ₽ возвратов чистая выручка равна 172 986 299,29 ₽.
Сверка годового результата
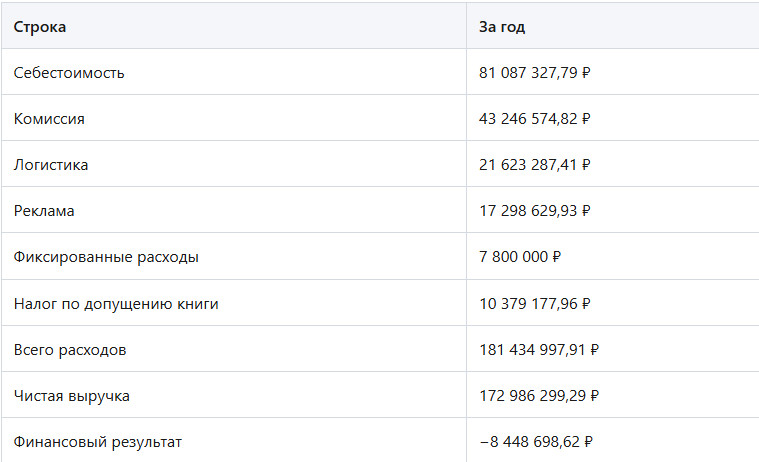
В этом сценарии третья контрольная строка уже даёт «ПРОВЕРИТЬ», итог — FAIL. Но две другие проверки остаются OK.
Сумма комиссии, рекламы, возвратов и налога равна 61%, то есть ниже порога 100%. Средний чек 2 800 ₽ выше себестоимости и логистики 1 330 ₽. Каждая формула выполняет записанное условие, но ни одна из них не проверяет положительный вклад заказа после всех переменных расходов.
Что добавить в рабочую версию
Для решения собственника достаточно четырёх дополнительных строк: вклад заказа до фиксированных расходов; количество заказов безубыточности; помесячный флаг убытка; источник и дата каждого тарифа.
Если вклад положительный, объём действительно способен покрывать фиксированную базу. Если вклад отрицательный, формула количества безубыточности должна вернуть не число, а стоп-сигнал. Иначе таблица предложит расти к точке, которой не существует.
Отрицательные входы тоже требуют отдельной проверки. Исходная книга не блокирует отрицательное количество заказов; относительные показатели тогда становятся бессмысленными. Общий FAIL не объясняет причину.
Граница тарифа и налога
Комиссия и логистика зависят от площадки, категории, склада, схемы и даты. Возвраты — факт магазина и товара за выбранный период. Реклама — списания кабинета, а не целевая доля. Поэтому у каждой жёлтой ячейки должен быть источник.
Налог 6% в файле является управленческим допущением. Базовая ставка упрощённого налога с объектом «Доходы» на 2026 год действительно равна 6%, но одной этой ставкой ячейка уже не закрывается.
Ячейка налога считает половину нагрузки
Демонстрационный магазин набирает за год 134 631 216,96 ₽ валовой выручки. С 2026 года упрощенец с доходом прошлого года выше 20 млн ₽ признаётся плательщиком НДС, и порог не индексируется на коэффициент-дефлятор. Значит вход «налог, % выручки» должен закрывать два платежа.
Возьмём мягкий вариант — пониженную ставку 5% без права на вычеты, доступную при доходе до 272,5 млн ₽. Цена покупателя налог уже включает, поэтому НДС забирает 5/105 выручки, а базой упрощённого налога остаётся остаток: 5 / 105 + 6% × 100 / 105 = 10,48% чистой выручки. 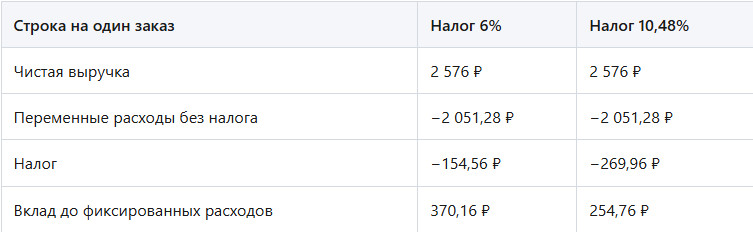
Сходится так: 2 576 ₽ минус 2 051,28 ₽ переменных расходов и минус 269,96 ₽ налога равны 254,76 ₽ вклада.
Первый месяц при 3 200 заказах даёт 165 216,64 ₽ прибыли вместо 534 512 ₽. Год — 4 449 286,64 ₽ вместо 9 998 246,88 ₽, разница 5 548 960,24 ₽. Обе версии проходят контроль с итогом PASS: сумма процентных входов при новой ставке равна 46,48%, годовая прибыль положительна. Ни одна из трёх формул не проверяет, полная в ячейке ставка или половина.
Конкретный процент зависит от выбранной ставки, режима и права на вычеты: при ставке 22% появляются вычеты, и одним числом от выручки платёж уже не описывается. Это предмет отдельной работы с налоговым консультантом, а не управленческого допущения.
Поручение финансовому директору
«Возьмите один закрытый месяц из кабинета продавца и прогноз на следующий: замените все десять входов модели данными магазина — заказы, рост, средний чек, себестоимость, комиссию, логистику, рекламу, возвраты, налог и фиксированные расходы, к каждой ставке приложите источник и дату выгрузки; в ячейку налога поставьте совокупную нагрузку, а не только упрощённый налог, потому что с 2026 года при доходе прошлого года выше 20 млн ₽ добавляется НДС; покажите вклад одного заказа до фиксированных расходов и количество заказов безубыточности, а если вклад отрицателен — вместо числа поставьте стоп-сигнал: точки покрытия нет; разверните результат по месяцам и отметьте каждый убыточный месяц отдельно; повторите расчёт на новых условиях площадки и покажите обе версии одной таблицей „база — новые условия“. Формат сдачи: таблица „база — новые условия“, список источников входов, помесячный результат и одно решение — масштабировать, менять цену, снижать расходы или останавливать убыточный рост. Срок — пять рабочих дней.»
Управленческий расчёт не является бухгалтерской сверкой или аудитом. Он отвечает на более узкий вопрос: улучшает ли дополнительный заказ финансовый результат при заданных условиях.
Я считаю модель готовой к решению, когда положительный вклад заказа подтверждён фактическими начислениями, а каждый убыточный месяц виден отдельно. Годовой PASS без этих двух строк полезен как контроль формулы, но недостаточен как разрешение на рост.
Модель и полный разбор расчёта доступны на странице Finspect. XLSX сохранён без изменения демонстрационных значений; рабочие тарифы подставляются в отдельной копии.