



Финансовая модель доставки: как найти порог загрузки до расширения парка
Финансовая модель доставки: как найти порог загрузки до расширения парка
Доставка в учебной модели становится операционно безубыточной при 5 314 заказах в месяц. Для 18 курьеров и 26 рабочих дней это 12 заказов на одного курьера в день.
Подстановка 11 заказов даёт январскую EBITDA −48 766 ₽ и два убыточных месяца подряд. Подстановка 12 — январские 89 528 ₽. В обоих сценариях общий статус остаётся PASS, потому что встроенный контроль проверяет положительность производительности и итог года, а не результат каждого месяца.
Все суммы и параметры — демонстрационные входы XLSX. Это не клиентский результат и не отраслевой норматив.
Экономика заказа
Базовый сценарий содержит 18 курьеров, 14 заказов на курьера в день и 26 рабочих дней. Месячный объём — 6 552 заказа, выручка при чеке 780 ₽ — 5 110 560 ₽.
Переменная часть одного заказа включает 330 ₽ выплаты, 90 ₽ топлива, 45 ₽ маркетинга и 19,50 ₽ эквайринга. Последняя сумма равна 2,5% выручки. Итого переменные расходы — 484,50 ₽, маржинальный доход — 295,50 ₽ на заказ.
Постоянные расходы равны 1 570 000 ₽: 850 000 ₽ лизинга и 720 000 ₽ прочих затрат. Отсюда порог:
1 570 000 ÷ 295,50 = 5 313,03 — то есть 5 314 заказов в месяц: заказ неделим, а 5 313 до нуля не дотягивают.
То же ограничение действует на производительность. Одиннадцать заказов на курьера дают 5 148 заказов в месяц — ниже порога; двенадцать дают 5 616 — выше. Порог загрузки равен 12 заказам в день, промежуточных значений у него нет.
В базовом объёме месячный маржинальный доход равен 1 936 116 ₽, EBITDA — 366 116 ₽. Книга применяет налоговую ставку 20% к EBITDA и получает 292 893 ₽ чистой прибыли модели.
Для периодов с 2025 года основная ставка налога на прибыль составляет 25%. После замены входа налог модели равен 91 529 ₽, чистая прибыль — 274 587 ₽. Но налоговая база в реальном учёте может отличаться от EBITDA; сценарий не заменяет налоговую сверку.
Что означает статус контроля
Лист контроля проверяет три вещи: чек выше переменных затрат, рабочие дни и производительность положительны, годовая EBITDA неотрицательна. Эти условия полезны для обнаружения грубых ошибок, но не валидируют весь ввод.
Негативный тест это показывает. Если заменить выплату курьеру 330 ₽ на −330 ₽, январская EBITDA вырастает до 4 690 436 ₽, а статус остаётся PASS. Формула не запрещает отрицательный денежный вход.
Поэтому статус нельзя использовать как самостоятельное основание для инвестиций. Он подтверждает прохождение трёх условий, а не качество источников, реальность ставки и полноту затрат.
Где модель делает масштаб бесплатным
Базовый рост парка — 2% в месяц. Формула умножает 18 на 1,02 одиннадцать раз и выдаёт к декабрю 22,38, а вслед за парком дробным становится объём — 8 146,59. Годовая EBITDA получается 7 127 362 ₽.
Это свойство модели, а не представление результата: дробную часть человека на смену не выведешь. Подстановка 22 целых курьеров даёт в декабре 8 008 заказов и EBITDA 796 364 ₽ вместо 837 317 ₽ — разница 40 953 ₽ за один месяц.
При этом постоянные расходы остаются 1 570 000 ₽ каждый месяц. В книге нет ступени нового лизинга, диспетчера, склада, ремонта или руководителя смены. Парк не округляется к фактически доступной мощности.
При нулевом росте годовая EBITDA равна 4 393 392 ₽. При росте 10% формула выдаёт к декабрю 51,36, а годовая EBITDA — 22 562 454 ₽. Фиксированная часть не меняется ни в одном из этих сценариев.
Разница между ними — не подтверждённый эффект масштабирования. Это чувствительность результата к допущению о росте при прежней инфраструктуре.
База чека и порог налога
Комментарий к строке чека в листе параметров — «Без НДС, если модель без НДС». Условие сформулировано, но не разрешено: признак режима в книге не хранится.
Годовая выручка базового сценария равна 68 543 289 ₽. Освобождение от НДС на упрощённой системе сохраняется, только если доход прошлого года не превысил 20 млн ₽; с 01.01.2026 выше этой границы возникает обязанность платить налог. Для учебного набора это означает, что вариант «без НДС» не выбирается по умолчанию.
Подстановка показывает масштаб эффекта. Если 780 ₽ — сумма к оплате клиентом, а применяется ставка 5% для диапазона дохода от 20 до 250 млн ₽, в ячейку вводится 742,86 ₽: 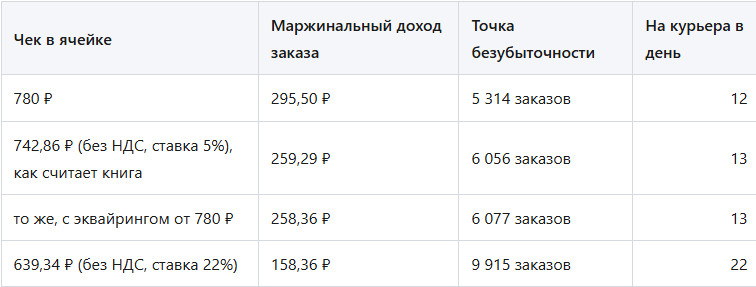
Третья строка появилась потому, что эквайринг книга считает от значения в ячейке, а банк удерживает процент от суммы к оплате: 19,50 ₽ против 18,57 ₽. Чек при этом раскладывается как 742,86 + 37,14 = 780 ₽.
Январская EBITDA при чеке без налога равна 128 858 ₽ вместо 366 116 ₽, запас над базовыми 14 заказами падает с двух заказов до одного. Третий вариант рассчитан без вычета входящего налога по топливу и услугам и потому служит границей, а не суммой для решения.
EBITDA здесь — операционный результат до процентов, налогов и амортизации.
Требование к записи простое: в модели фиксируется, что означает строка чека — сумму к оплате клиентом или выручку после налога. Отдельно проверяется база эквайринга: банк удерживает процент от суммы, которую заплатил клиент, а книга считает его от значения в ячейке.
Как читать помесячный результат
Для инвестиционного решения годового итога недостаточно. Расширение оплачивается в конкретном месяце, а спрос может прийти позже. Поэтому к году добавляют помесячный денежный разрыв: дата первого платежа за транспорт, дата выхода курьера, момент запуска зоны и ожидаемая дата заказов.
В самой книге парк растёт плавно, а реальные ресурсы вводятся дискретно. Нельзя приобрести дробную часть автомобиля или вывести на смену дробную часть человека. Финансовая команда округляет мощность по фактической единице, после чего пересчитывает объём и затраты. Это особенно важно у порога: округление вверх добавляет расход раньше выручки, округление вниз ограничивает возможный объём.
Также стоит отделить бухгалтерский платёж от экономического ресурса. Лизинг может иметь аванс, график платежей и выкупную стоимость; обслуживание и страховка возникают по другому календарю. В управленческой модели эти потоки раскладываются по периодам, а не заменяются одной удобной средней суммой.
Какие данные нужны для решения
Расчёт производительности начинается с определения базы. В числителе — выполненные и признанные заказы. В знаменателе — доступные оплаченные смены или часы. Штатное количество курьеров смешивает доступную и недоступную мощность.
Отмены, возвраты и повторные поездки показываются отдельно. Они потребляют ресурс, но не всегда создают выручку. Чек доставки также отделяется от выручки товара; если доставка включена в цену, правило распределения документируется.
Как выглядит та же сверка на уже выполненных рейсах, разобрано в тесте учёта логистики: там план, факт и выручка приходят из трёх разных бумаг.
Проверка источников строится от реестра заказов к выплатам и банковским списаниям. Число выполненных заказов сверяется со статусами доставки, выплаты — с реестром курьеров, топливо — с картами и пробегом, эквайринг — с отчётом провайдера. Маркетинг относится к заказу только по зафиксированному правилу атрибуции. Если источник не поддерживает такую детализацию, в модели указывается ограничение.
Для каждой зоны полезно показать диапазон, а не только среднее. Минимум, медиана и верхний квартиль заказов на доступную смену быстро выявляют, зависит ли общий результат от нескольких удачных дней. Модель остаётся простой, но решение получает оценку устойчивости.
Рядом с помесячной моделью нужна лестница постоянных затрат. Для каждой ступени указываются доступный парк, лизинг, диспетчеризация, склад, ремонтный резерв, страхование и дата запуска. Тогда решение связывает спрос и цену мощности.
Тематически близок разбор точки безубыточности маркетплейса: там также важно отделить арифметический порог от полноты исходных данных.
Поручение финансовому директору
«За пять рабочих дней собрать модель доставки заново на закрытом месяце и плане следующего квартала. Источники: реестр заказов по зонам, табель доступных смен, договоры с курьерами, отчёт эквайринга, карты топлива. Отдельной строкой записать, что означает чек — сумму к оплате клиентом или выручку после налога. Результат показать тремя числами: порог в заказах за месяц, порог на доступного курьера за день и запас над ним. Ступени лизинга и прочих постоянных расходов расписать по датам ввода. Входы без источника пометить „нет данных“ с ответственной ролью. Формат сдачи — проверенный XLSX и одностраничная карта решения. Срок — пять рабочих дней.»
Собственник утверждает один из трёх вариантов: расширить парк, сохранить мощность или отложить решение до подтверждения входов.
Полный разбор и XLSX: https://finspect.ru/materials/finmodel-dostavki-bezubytochnost/