



Глэмпинг до высокого сезона: как проверить финансирование запуска
Строительство глэмпинга помещается в бюджет, но до лета объекту предстоит оплачивать текущую работу. Финансовая модель помогает проверить, какие месяцы потребуют дополнительных денег ещё до согласования вложений.
В демонстрационном примере из шаблона стартовые 50 млн ₽ покрывают вложения 45 млн ₽. К концу апреля на счёте остаются 649 116 ₽. Снижение стартовой суммы до 49 млн ₽ даёт в апреле минус 350 884 ₽. Это учебный расчёт, без данных клиента или оценки реального туристического спроса.
Что именно финансируется
В книге пять листов: «Инструкция», «Параметры», «Сезонность», «Модель», «Контроль». Первоначальные вложения заданы в "Параметры"!B15 и целиком попадают в январь. Начальный остаток в B16 считается до этих вложений. Поэтому суммы строительства и свободных денег после строительства отвечают на разные вопросы.
Число домиков — 24, месячные дни берутся из "Сезонность«!B7:M7. Доступные ночи получаются умножением этих входов. Строка загрузки переводит доступность в расчётные продажи. Отдельной таблицы открытия, ремонта или закрытых дат нет, поэтому финансовая команда должна назвать, каким способом учла неработающий фонд.
Для действующего объекта план продаж сопоставляется с историей бронирований и отмен. Для нового основания загрузки остаются допущениями, пока нет подтверждений. Содержание таблицы не меняет их статус: прогноз, введённый в жёлтую ячейку, остаётся прогнозом.
Доход на ночь до обсуждения загрузки
ADR означает среднюю цену проданного проживания. В шаблоне она равна 9 500 ₽. Дополнительная выручка на занятую ночь составляет 1 800 ₽. Чтобы общий объём продаж имел смысл, из цены надо вычесть расходы, связанные с этими продажами.
Расходы проживания составляют 18% его выручки. Себестоимость дополнительных продаж — 45% их суммы. Комиссия каналов — 12% всей выручки. Это заданные учебные параметры, а не обязательные ставки для бизнеса. Денежная база цены и договора посредника должна быть подтверждена отдельно. 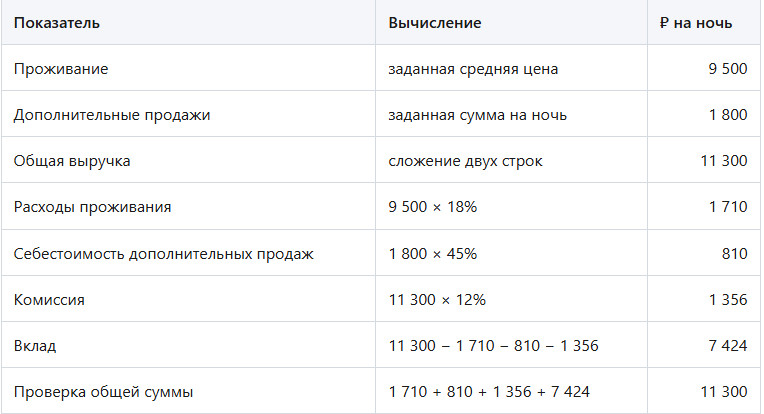
Расходы на команду и остальные постоянные затраты равны 2 100 000 и 1 300 000 ₽ в месяц. Их сумма — 3 400 000 ₽. При 457 проданных ночах получается 457 × 7 424 = 3 392 768 ₽, недопокрытие — 7 232 ₽. При 458 — 3 400 192 ₽ и превышение постоянных затрат на 192 ₽. Сходимость: 3 392 768 + 7 232 = 3 400 000; 3 400 000 + 192 = 3 400 192 ₽.
Итак, месячный порог — 458 проданных ночей при заданных входах. Он округлён вверх, потому что план фактических бронирований требует целых ночей. Сам файл считает процентом и может выдать дробное математическое ожидание; его нельзя выдавать за список уже проданного проживания.
Деньги на низкий сезон
В январе загрузка составляет 32%, в апреле — 58%, в августе — 90%. Текущего вклада в первые месяцы недостаточно. EBITDA, то есть результат до амортизации, процентов и налога, остаётся отрицательной до конца апреля.
Налоговая формула в отрицательные месяцы даёт ноль. В результате каждый такой месяц уменьшает расчётный денежный остаток на величину текущего убытка. Поступления от продаж и платежи здесь приравнены к доходам и расходам месяца; задержки оплаты отдельной строкой не предусмотрены. 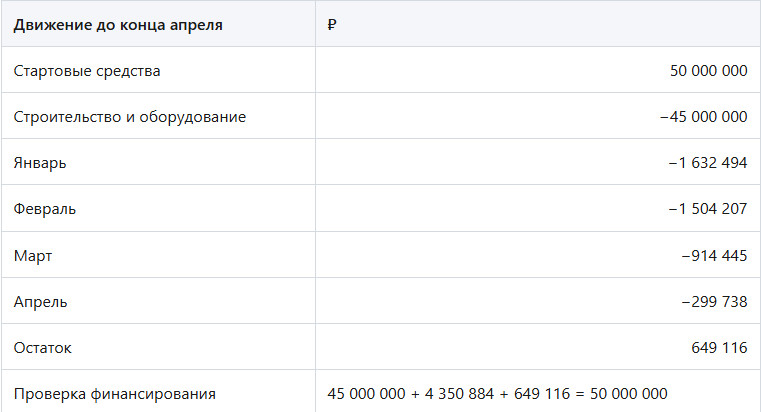
Значения показаны с округлением до рубля. Оттоки текущей работы складываются в 4 350 884 ₽. При старте с 49 млн ₽ они создают разрыв: 49 000 000 − 45 000 000 − 4 350 884 = −350 884 ₽. Контроль денег замечает его, даже если план высокого сезона не менялся.
Округлённая вверх граница финансирования — 49 350 884 ₽. В ней почти нет свободного запаса. Подтверждение суммы важнее строки с обещанием: у дополнительного взноса или кредита должны быть дата и условия. Долговую часть полезно дополнить проверкой обязательств из предыдущего номера.
Что значит каждый сигнал контроля
Проверки называются полностью: «Загрузка в диапазоне 0–100%», «Сумма процентных расходов ниже 100%», «Денежный остаток не становится отрицательным». В исходной базе их статусы OK, итог MODEL STATUS — PASS. При 49 млн ₽ третья строка требует проверки, итог — FAIL.
Из этого не следует инвестиционная привлекательность. Годовая EBITDA базы — примерно минус 2,01 млн ₽, но контроль не содержит условия прибыльности. Начальная сумма финансирования поддерживает баланс, пока текущая деятельность теряет деньги.
Проверка процентных расходов тоже ограничена: она складывает доли разных баз. Для управленческого вывода нужен отдельный вклад ночи. Если сумма расходов на персонал отрицательна, книга улучшает результат; если отрицательны первоначальные вложения, она добавляет деньги. Подстановка CAPEX минус 45 млн ₽ даёт к апрелю 90 649 116 ₽ при PASS. Пустая ячейка проходит так же: незаполненная строка прочих постоянных расходов считается нулём, и годовая EBITDA становится плюс 13 592 479 ₽ при PASS. Финансовая команда проверяет знак, полноту строк и первичный документ независимо от статуса.
Два налоговых вопроса перед передачей модели
Демонстрационная ставка налога на прибыль равна 20%. Основная ставка на дату выпуска — 25%. После замены этого входа декабрьский остаток падает с 2 071 354 до 1 841 073 ₽, на 230 281 ₽. Отрицательные зимние месяцы не начисляют налог, поэтому минимум апреля не меняется.
Сумма года после модельного налога отрицательна. Формула применяет ставку к положительной EBITDA каждого месяца и не вычитает зимний минус: при годовой EBITDA минус 2 007 521 ₽ строка «Налог» набирает 921 124 ₽ при 20% и 1 151 405 ₽ при 25%. База налога на прибыль складывается с начала года. В этом плане такой итог выходит в плюс лишь однажды — за январь—сентябрь, на 254 738 ₽, — а к декабрю опять уходит в минус. Амортизации и полноценной налоговой базы в книге нет. Поэтому итог — проверка чувствительности, а не декларация. Для варианта с 25% связь денег такова: 50 000 000 = 45 000 000 + 3 158 927 + 1 841 073 ₽.
Второй вопрос — состав цены. Основной НДС составляет 22%, но проживание может облагаться по нулевой ставке при выполнении условий. Бухгалтер устанавливает режим объекта и дополнительные услуги; шаблон не содержит этих сведений. До подтверждения нельзя механически исправлять всю выручку одним коэффициентом.
Поручение к инвестиционному обсуждению
«Финансовому директору: за пять рабочих дней подготовить проверку запаса денег до высокого сезона по одному объекту на плановый год. По каждому месяцу указать доступный фонд и основания загрузки; среднюю цену и дополнительные продажи с налоговой базой и комиссией; текущие расходы, инвестиционные платежи и подтверждённое финансирование. Расхождения с договорами, бронированиями и графиками платежей выделить отдельно; до подтверждения финансирования отрицательного месяца не согласовывать дополнительные вложения. Формат сдачи: помесячная таблица денег, расчёт вклада ночи и список неподтверждённых допущений.»
Результат этого задания — управленческий расчёт одного объекта. Он не заменяет бухгалтерскую сверку, аудит, проверку строительства или налоговую консультацию. Собственник принимает обоснование покрытия минимального месяца; исполнитель отвечает за источники входных данных.
Окупаемость потребует расчёта последующих лет, капитального ремонта и выплат инвестору. Положительный остаток первого года с учётом стартового взноса сроком возврата вложений не является.
Рабочий файл и разбор модели глэмпинга помогают подготовить помесячное обсуждение денег до сезона.