



Налоговый контроль в 2026 году — новый уровень прозрачности для бизнеса

Четыре канала автоматического контроля
Первый — сервис оценки бизнеса. С 1 января 2026 года ФНС официально получила право на анализ финансово-хозяйственной деятельности компаний и ИП — это закреплено ФЗ-254 от 23.07.2025. К концу третьего квартала 2026 года набор критериев вырастет до 82, среди новых показателей — данные о разрывах по НДС и задолженности перед бюджетом. Важная деталь для стратегии: доступ к этому сервису есть и у контрагентов. Партнер по сделке способен увидеть низкую оценку вашей компании раньше, чем вы сами заметите проблему.
Второй — АСК НДС-3. Система работает с 2018 года, но теперь автоматически анализирует всю цепочку контрагентов, включая второй и третий уровень. Требование о пояснениях по разрыву может прийти через 5-10 рабочих дней после подачи декларации — даже если разрыв возник не у вашего прямого поставщика.
Третий — банковские обороты. Поправки в статью 86 НК РФ по ФЗ-425 от 28.11.2025 вступят в силу с 1 сентября 2026 года и дадут ФНС право запрашивать у банков справки об оборотах и остатках при расхождениях с отчетностью. Плюс к этому кассовые чеки и так поступают в налоговую в реальном времени.
Четвертый — маркетплейсы. С 1 октября 2026 года, по ФЗ-289 от 31.07.2025, площадки вроде Wildberries и Ozon обязаны ежемесячно сообщать в ФНС обороты каждого продавца. Расхождение между задекларированной выручкой и данными платформы станет автоматическим сигналом.
Как поменялись правила самих проверок
Раньше выездная проверка охватывала только три предыдущих календарных года. С 2026 года, по поправкам в статью 89 НК РФ, в нее включают и завершенные периоды текущего года. Если проверка началась в октябре 2026 года, под нее попадет период с января 2023-го по сентябрь 2026-го включительно.
Появилось понятие уполномоченный налоговый орган — специализированная инспекция для отдельных типов нарушений, ее закрепляет статья 88 НК РФ. Если камеральную проверку ведет именно она, компанию обязаны уведомить в течение пяти дней. Для большинства бизнесов ничего не меняется, но если операции нестандартны, за дело возьмется профильная команда. Дополнительно свидетелей теперь можно вызывать через личный кабинет или Госуслуги.
Как выстроить проверку рисков заранее
Логика простая: сверить у себя те же показатели, которые смотрит налоговая, до начала проверки.
- Совпадение выручки и оборотов по счету за последние четыре квартала.
- Сверка отчета ДДС с декларацией — шаблон ДДС в Excel показывает все поступления по периодам за пару минут.
- Доля вычетов по НДС не выше безопасного порога — 89% в среднем по стране плюс региональный показатель из отчета 1-НДС.
- Проверка контрагентов через сервис ФНС — особенно тех, по кому проходят крупные вычеты.
- Уровень налоговой нагрузки — сравнение со средним по ОКВЭД.
- Зарплатный фонд не ниже средней зарплаты по региону из данных Росстата.
- Финансовый результат — отсутствие двух убыточных лет подряд без обоснования.
- Дистанция до лимита УСН — риск того, что бизнес выглядит как искусственно раздробленный.
- Совпадение кассовой выручки с декларацией за год.
- Полнота отражения выручки на маркетплейсах — до того, как площадки начнут ежемесячно отчитываться в ФНС.
- Комплект документов по крупным сделкам — договоры, акты, счета-фактуры готовы к запросу в течение 10 рабочих дней.
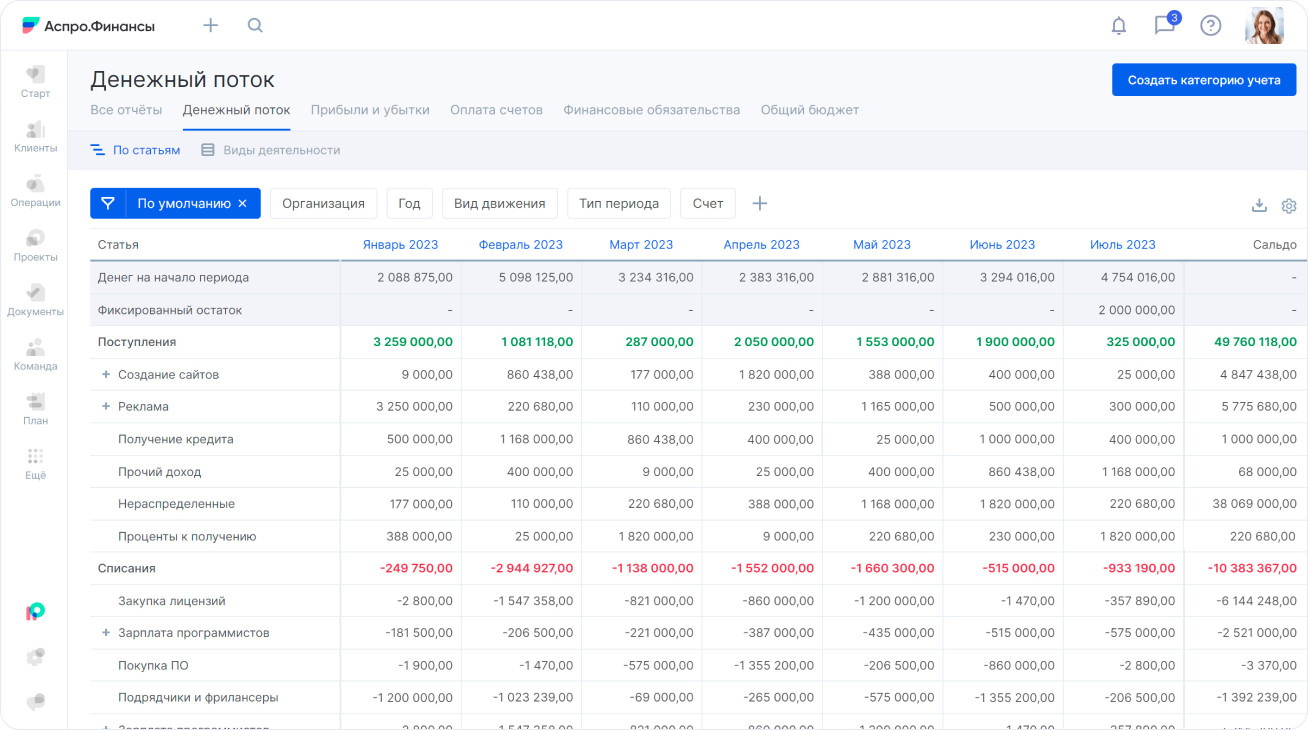
Что делать при обнаруженном расхождении
Стратегия для бизнеса зависит от того, кто нашел проблему первым.
Нашли сами. Уточненная декларация до того, как налоговая выявит нарушение, снимает штраф полностью — остаются только налог и пени.
Пришло требование о пояснениях. Пять рабочих дней на письменный ответ. Игнорирование расценивается как отягчающее обстоятельство.
Пришло требование о документах. Десять рабочих дней, штраф 200 рублей за каждый непредставленный документ. Стоит проверить формальную сторону: требование о встречной проверке обязано ссылаться на статью 93.1 пункт 2 НК РФ.
Профилактический визит по инициативе бизнеса. Статья 52.2 ФЗ-248 позволяет запросить визит инспектора самостоятельно — без штрафов и предписаний, только рекомендации.
Итог для стратегии: государство выстроило систему, где прозрачность работает в обе стороны. Компания, которая проверяет себя по тем же критериям, что и налоговая, приходит к проверке без сюрпризов.