


редакции

Алкоголь больше не спасет выручку: новая стратегия выживания бара в 2026 году
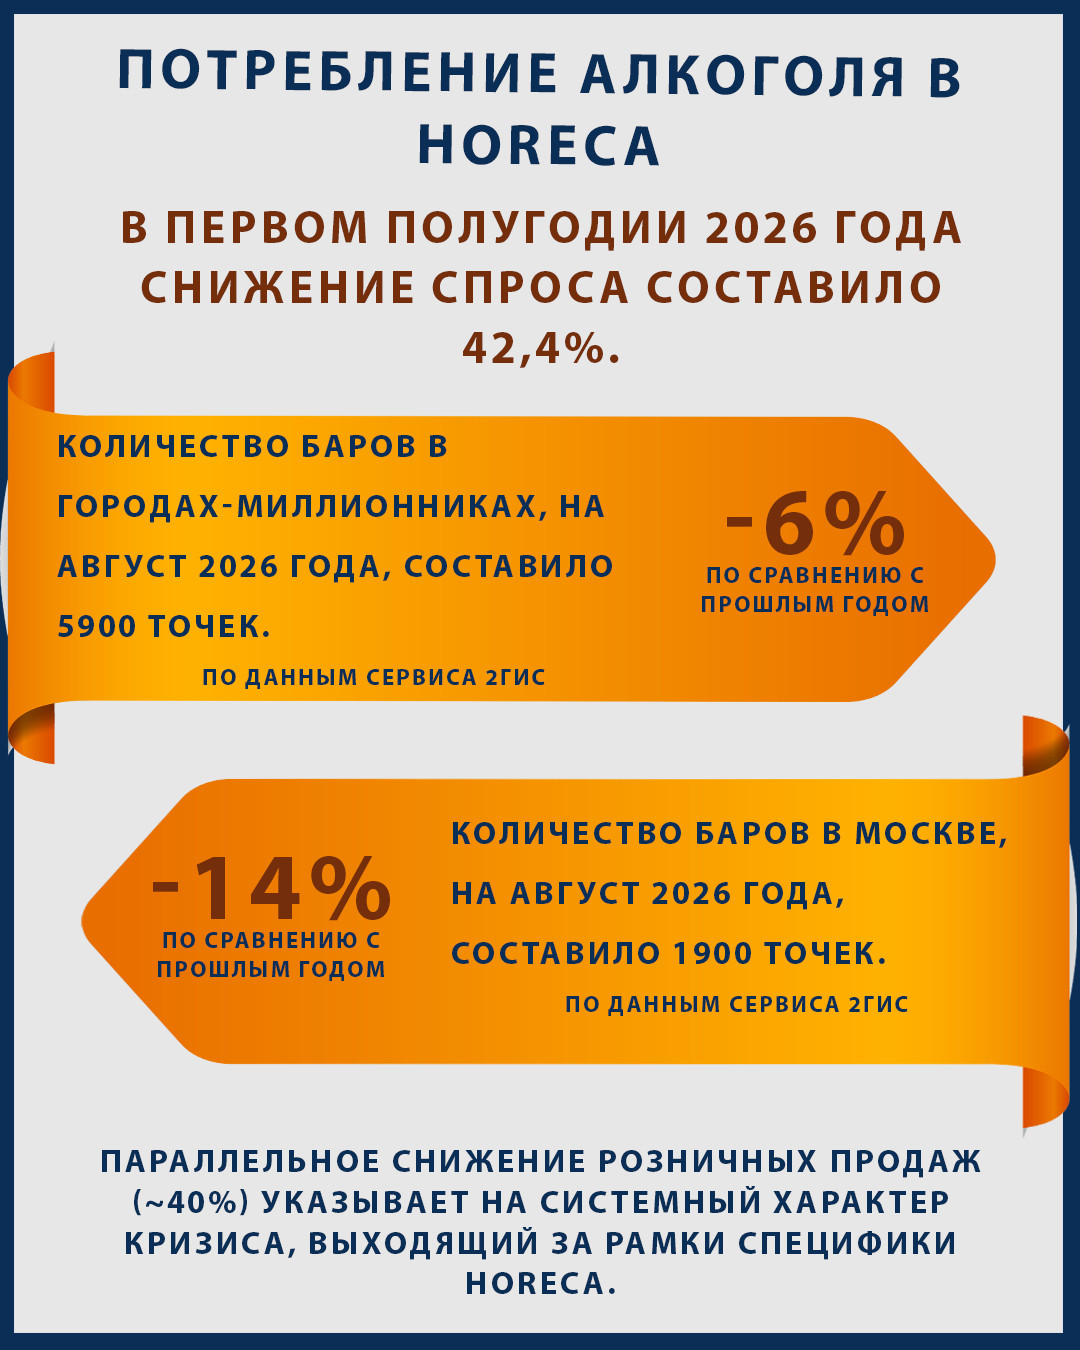
Параллельное снижение розничных продаж (~40%) указывает на системный характер кризиса. Мы наблюдаем не временную просадку спроса в HoReCa, а фундаментальную трансформацию рынка. Алкоголь перестает быть «золотой жилой» для заведения, и бизнес-модели, построенные исключительно на марже от бокала, оказываются под угрозой исчезновения.
Текущая ситуация: анализ причин падения
Кризис многофакторный. Нельзя списывать все только на экономику или только на регуляторов. Это идеальный шторм из четырех направлений:
1. Макроэкономические факторы
Снижение располагаемых доходов: инфляция, рост ключевой ставки и общая экономическая неопределенность привели к перераспределению бюджета в пользу базовых потребностей. Поход в бар из регулярной привычки превращается в осознанное, редкое событие, где важен каждый рубль.
2. Регуляторное давление
· Ужесточение законодательства: планируются и уже вводятся новые ограничения на время продажи, рекламные запреты, повышение акцизов и штрафов. Маржинальность бизнеса снижается под давлением государства.
· Цифровизация контроля: внедрение ЕГАИС и систем сквозной прослеживаемости усложняет оборот нелегального алкоголя (что хорошо для рынка в целом), но создает колоссальную административную нагрузку на легальный бизнес. Ошибки в учете теперь стоят дороже, чем раньше.
3. Структурные изменения в поведении потребителей
· Тренд на трезвость и осознанность: Рост популярности no-alcohol и low-alcohol напитков — это не проста мода зумеров, а глобальный сдвиг. Люди хотят социализироваться без потери контроля.
· Домашние альтернативы: развитие культуры домашних вечеринок, для которых гость покупает алкоголь в ритейле (где он дешевле), а в бар идет только за атмосферой.
· Ценовая чувствительность: средний чек стал критическим фактором выбора. Если гость не видит ценности в цене коктейля, он просто его не заказывает.
4. Конкурентная среда
Несмотря на закрытие части точек, стагнация спроса за последние годы привела к переизбытку предложения, особенно в крупных городах. Борьба за гостя обострилась: выживать приходится в условиях, когда количество заведений все еще превышает платежеспособный спрос. 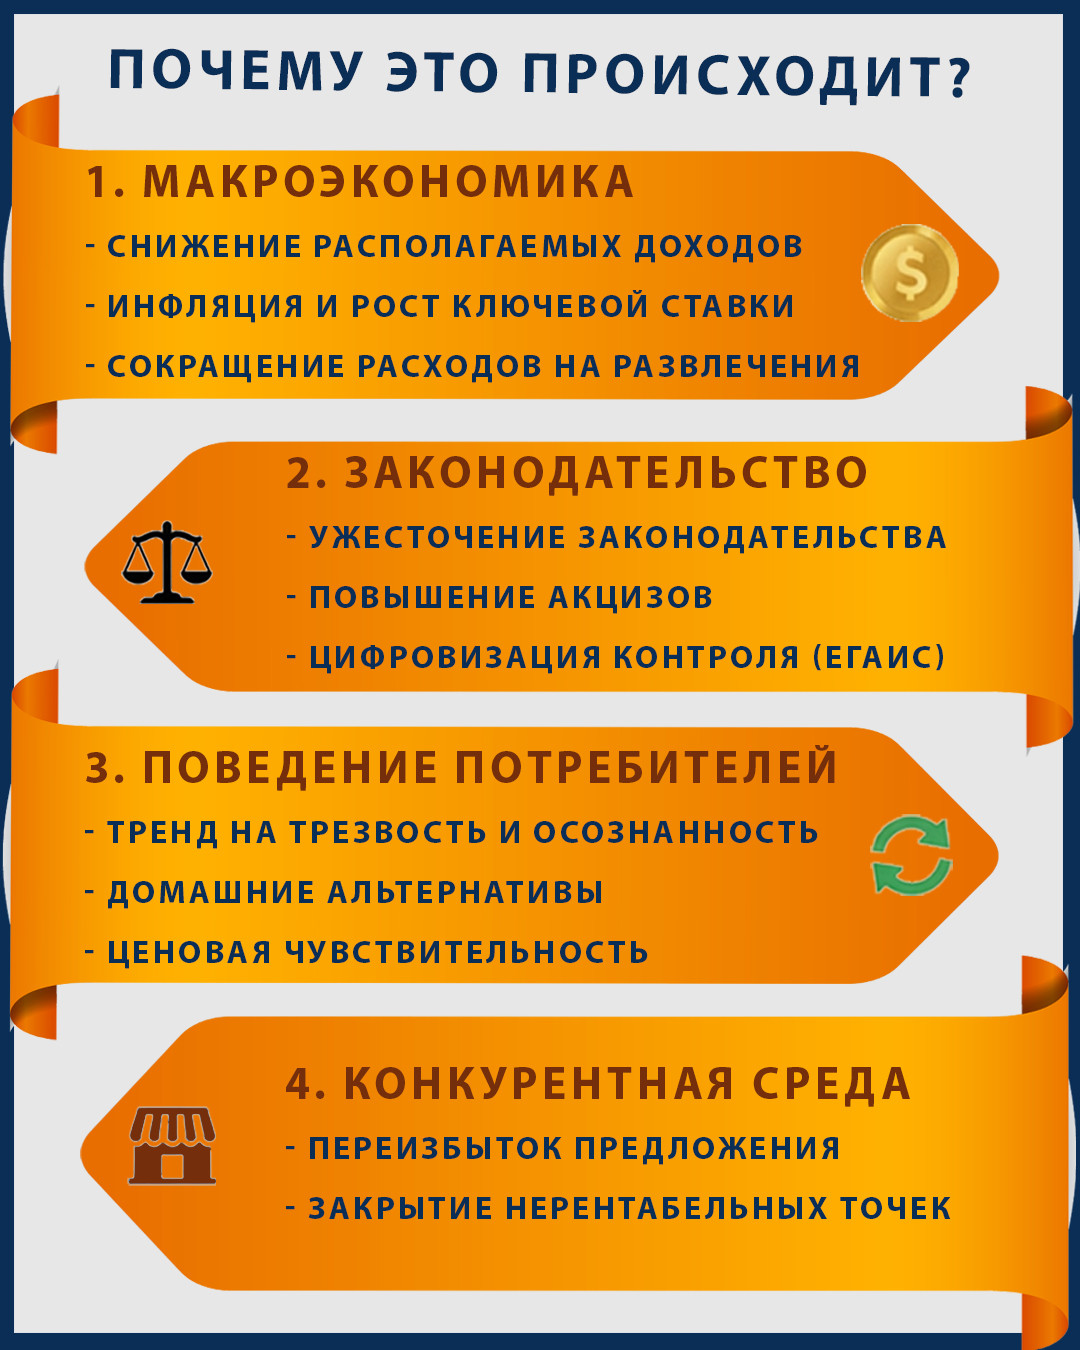
Трансформация алкогольного портфеля
Старая матрица ассортимента (водка, пиво, стандартный набор коктейлей) больше не работает. Происходит реструктуризация:
Категории роста:
· Крафтовое пиво и локальные бренды: потребители готовы платить за уникальность, вкус и историю, даже если это стоит дороже масс-маркета.
· Натуральные вина и биодинамика: растущий тренд на осознанное потребление сделало вино как гастрономическим продуктом, а не просто способом опьянеть.
· Премиальный крепкий алкоголь: спрос сохраняется в узком сегменте состоятельной аудитории, для которой цена не является ограничителем.
· No/low-alcohol напитки: категория растет на 25–35% ежегодно и становится самым быстрорастущий сегментом меню.
Категории падения:
· Массовый импортный алкоголь среднего ценового сегмента (гость либо экономит, либо платит за премиум).
· Стандартные коктейли без уникальности и истории.
· Алкоголь как единственный драйвер посещения. Фокус смещается на еду, атмосферу и сервис. 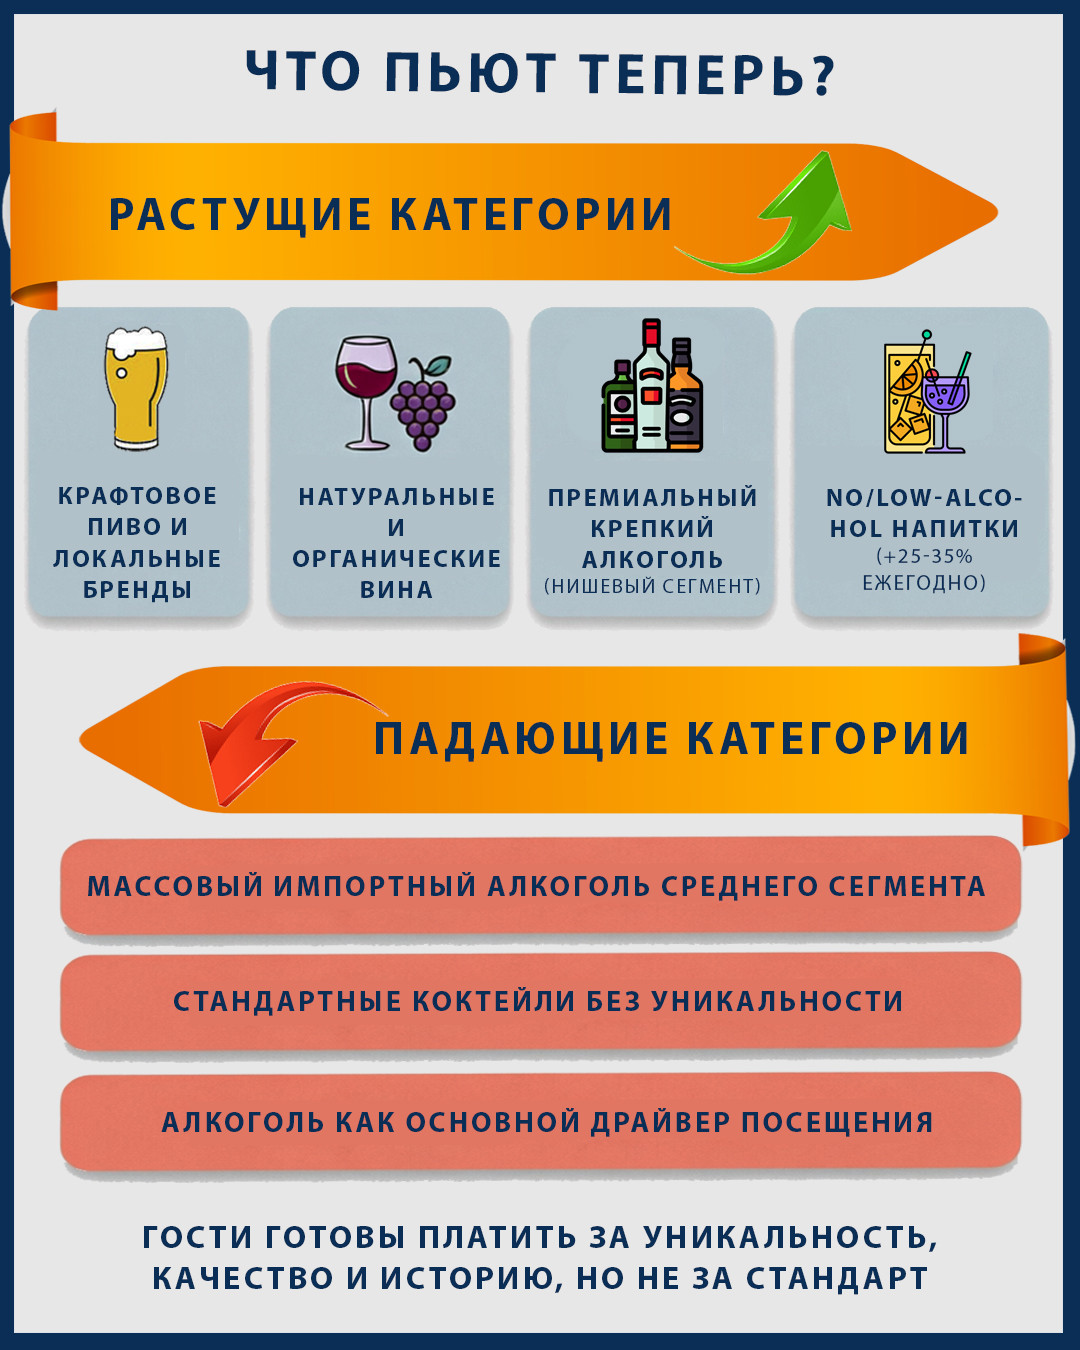
Форматы: кто выживет, а кто уйдет?
Рынок проводит жесткую селекцию форматов:
· Эконом-сегмент находится под максимальным давлением из-за массового оттока гостей, демпинга и борьбы за выживание.
· Средний сегмент трансформируется в сторону ценности, тут гость должен четко понимать, за что он платит.
· Премиум-сегмент находится в относительная устойчивости, но VIP-клиенты стали ходить реже, по-прежнему требуют безупречного сервиса.
Перспективные форматы:
· Гастробары: акцент на кухне, где алкоголь выступает грамотным пейрингом, а не самоцелью.
· Винные бары и винотеки: нишевый формат с высокой лояльностью аудитории и культурой потребления.
· Концептуальные коктейль-бары: уникальный опыт, шоу, авторский подход.
· Мультиформатные пространства: коворкинги/кофейни днем, бары вечером с максимальной утилизацией аренды.
Уязвимые форматы:
· Стандартные пабы без уникального торгового предложения (УТП).
· Бары с высокой зависимостью от алкогольных продаж (>60% выручки). При падении спроса на 40% такая модель становится убыточной.
· Заведения в спальных районах с низкой проходимостью, работающие только на «алкогольную» аудиторию. 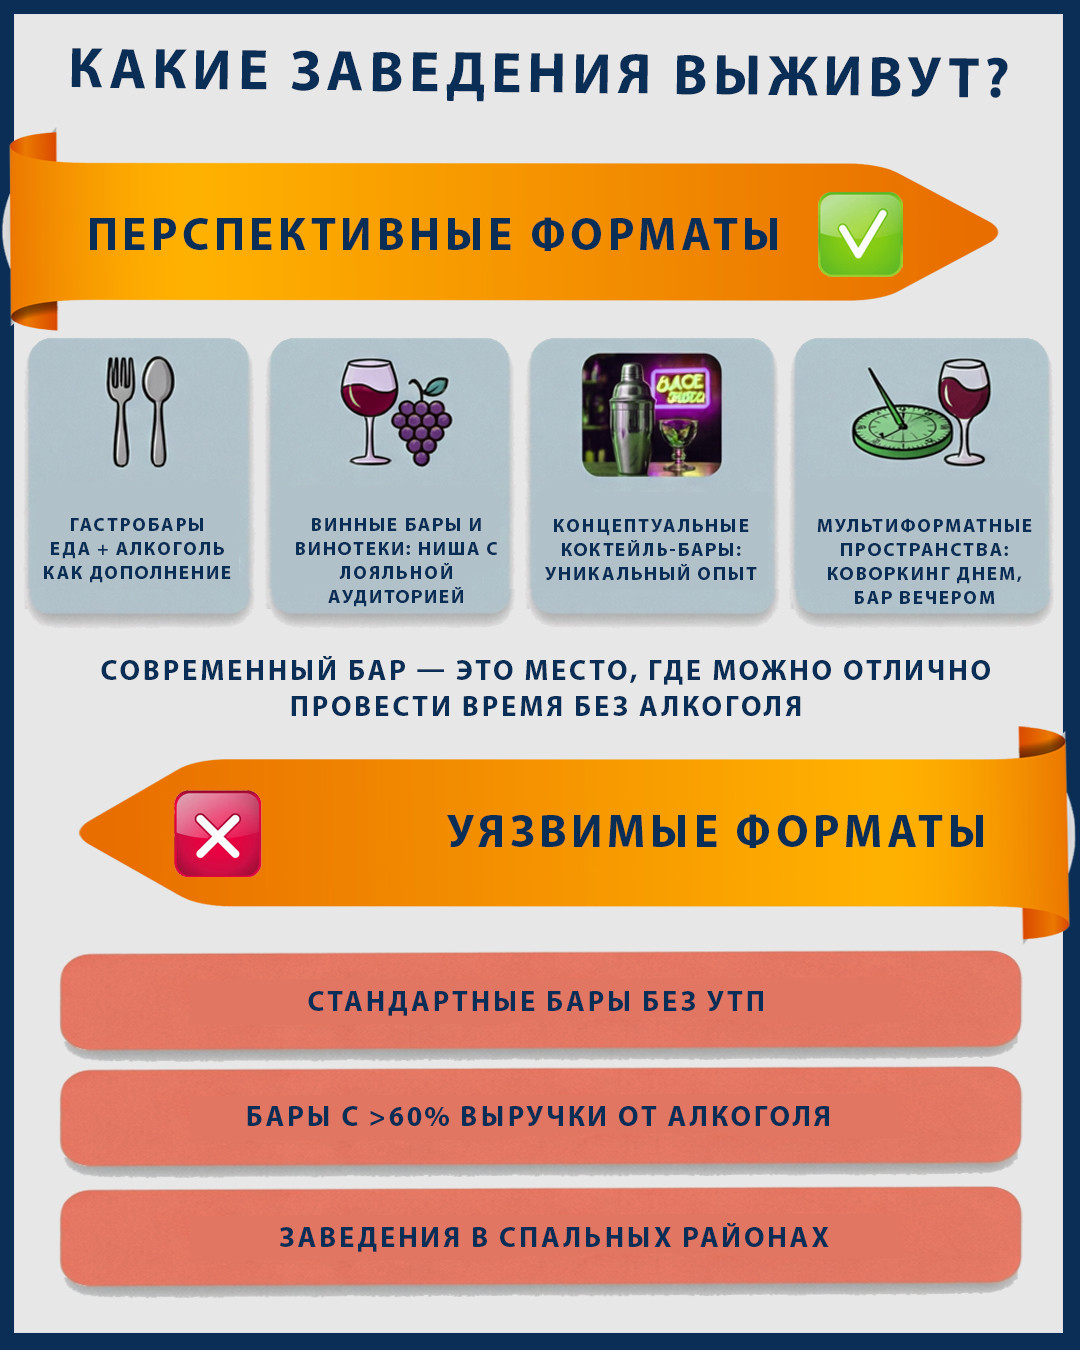
Стратегия выживания: практические шаги
Как владельцу или управляющему адаптироваться прямо сейчас?
1. Оптимизировать ассортимент:
· Сокращение SKU на 30–40% позволяет избавиться от «мертвых душ», сконцентрировавшись только на том, что лучше всего продается или приносит высокую маржу.
· Внедрение no/low-alcohol опций увеличивает средний чек за счет гостей, которые не пьют, но хотят сложный напиток.
· Локализация поставок снижает логистические риски и часто дает лучшую маржинальность.
2. Изменить бизнес-модель:
· Диверсифицировать выручку: увеличить долю блюд в чеке до 50–60%, еда стабильнее алкоголя в кризис.
· Развить daytime-форматы: кофе, бранчи, деловые встречи позволяют увеличивать загрузку зала с 8 утра, а не только с 18:00.
· Монетизировать опыт: мастер-классы, дегустации, события позволяют продавать не только напитки, но и эмоции, знания и т.д.
3. Адаптировать маркетинг и коммуникации:
· Сделать акцент на ценность опыта: продавайте атмосферу, кухню, команду, а не «второй напиток в подарок».
· Активно работать с лояльностью: программы удержания (LTV) сейчас важнее агрессивного привлечения новой аудитории. Вернуть старого гостя всегда дешевле, чем найти нового.
· Внедрять коллаборации: совместные проекты с локальными брендами, художниками, музыкантами создают дополнительный трафик без прямых затрат на рекламу. 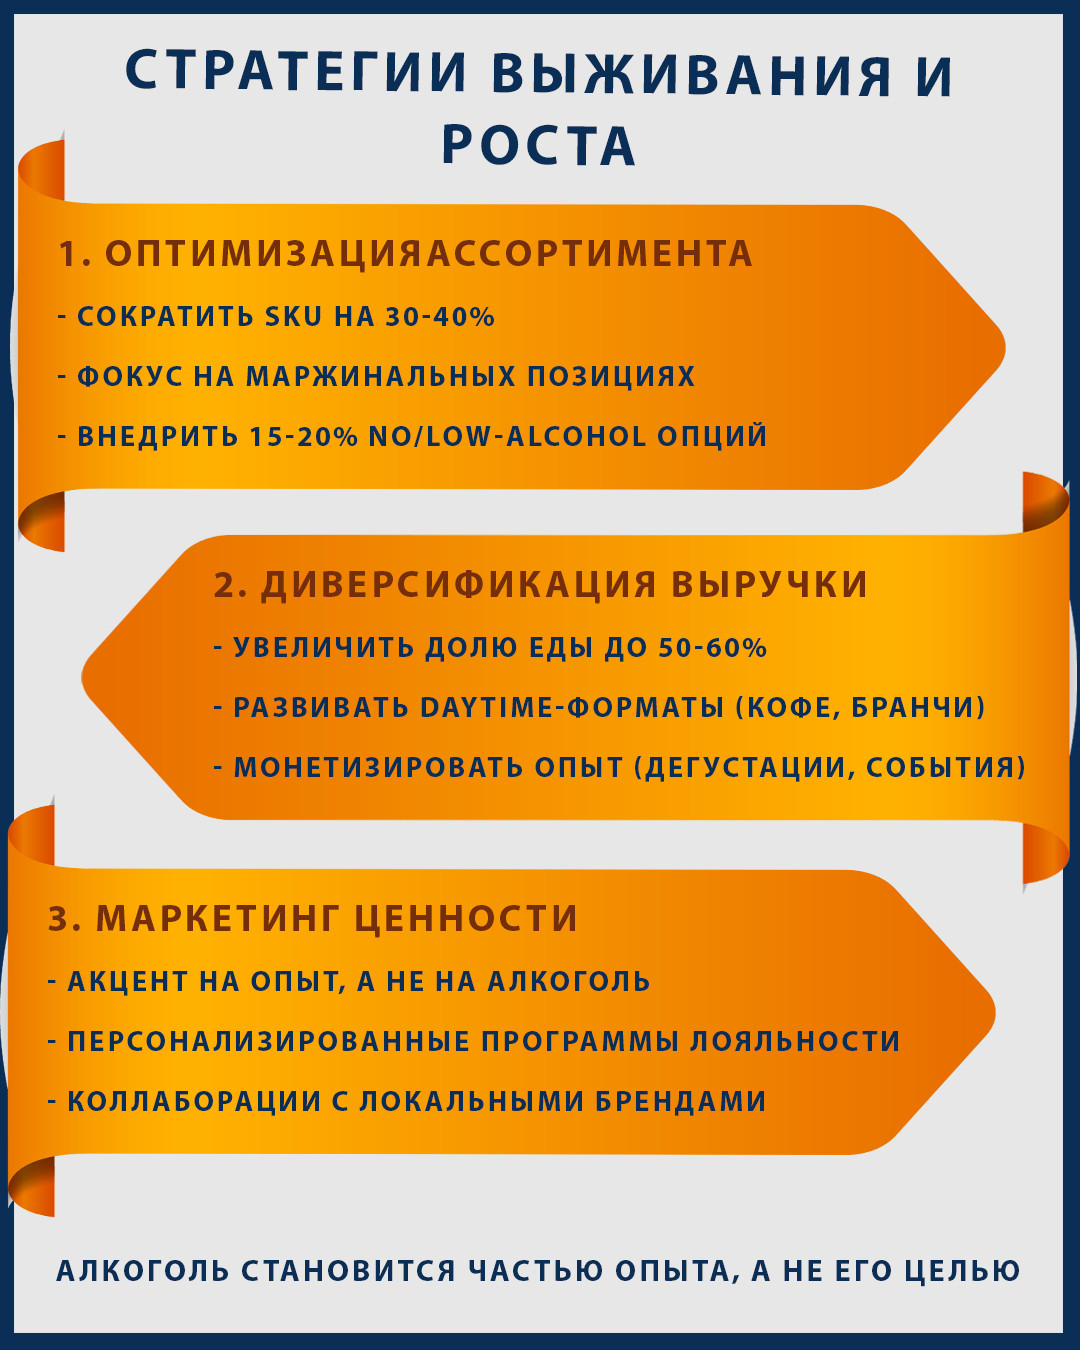
Ключевые выводы
1. Алкоголь перестает быть основным драйвером. Успешные заведения будут строить бизнес вокруг комплексного опыта: атмосферы, кухни, сервиса и сообщества.
2. No/low-alcohol тренд необратим. Это структурное изменение, требующее адаптации ассортимента, обучения персонала и коммуникации. Игнорировать его = терять прибыль.
3. Выживут те, кто диверсифицирует выручку. Заведения с долей алкоголя >60% в структуре продаж находятся в зоне высокого риска банкротства.
4. Локализация и крафт — точки роста. Потребители готовы платить за уникальность, качество и историю, даже в условиях экономии. Масс-маркет проигрывает смыслу.
5. Образование и экспертиза становятся конкурентным преимуществом. В эпоху, когда «просто наливать» недостаточно, побеждают те, кто умеет обучать персонал, создавать контент и транслировать экспертность. Инвестиции в знания команды и личный бренд руководителя окупаются быстрее, чем инвестиции в новый ремонт.
Рынок не умирает, он взрослеет. Кризис 2026 года — это фильтр, который очистит индустрию от случайных игроков и оставит тех, кто готов работать качественно, осознанно и гибко.